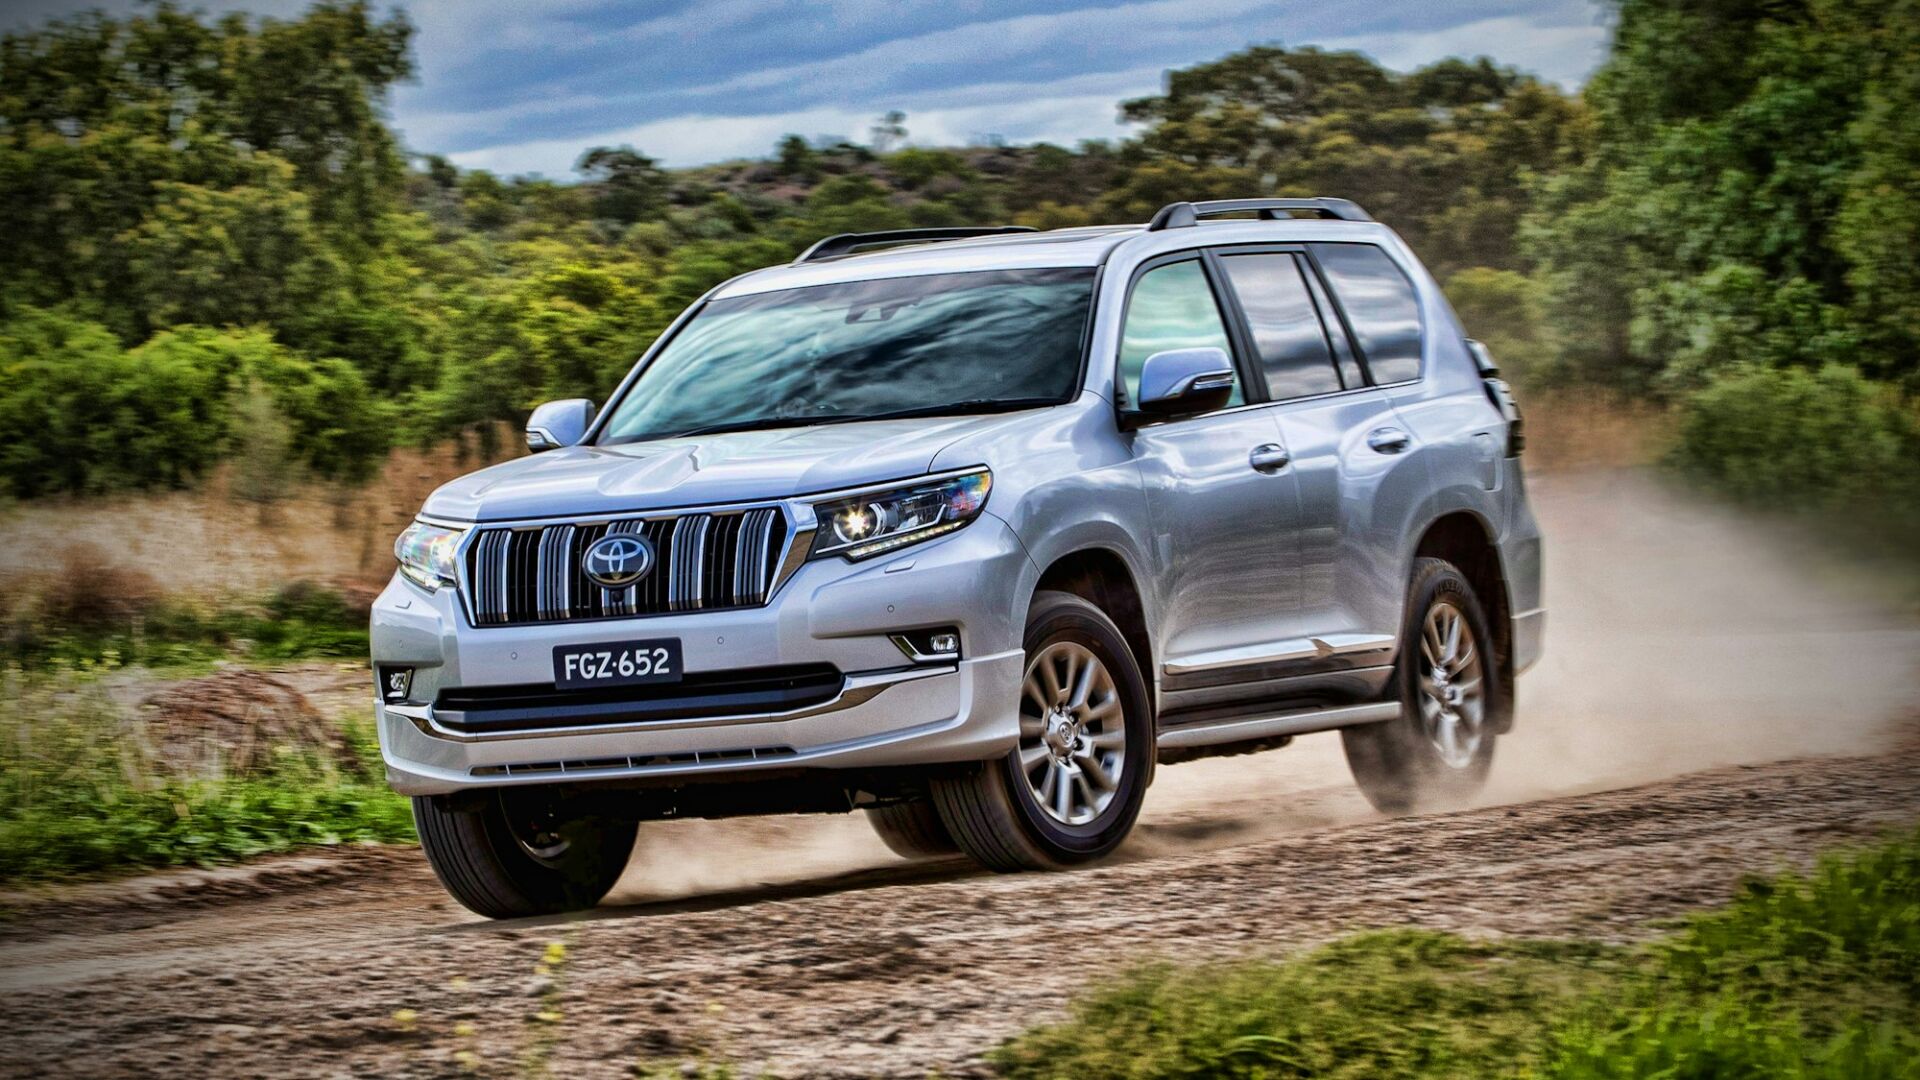
Krótka odpowiedź
Leasing SUV-a działa jak leasing każdego auta osobowego: płacisz miesięczne raty, odliczasz VAT i zaliczasz raty netto do kosztów. Kluczowy jest limit od 2026 r. – 100 tys. zł dla SUV-ów spalinowych i hybrydowych HEV, 150 tys. zł dla hybryd plug-in poniżej 50 g CO2/km i 225 tys. zł dla elektrycznych. Większość średnich SUV-ów spalinowych go przekracza.
W skrócie
- Miejskie crossovery (np. Kamiq, Kona, Juke) często mieszczą się w limicie 100 tys. zł
- Średnie SUV-y spalinowe i HEV za 140–180 tys. zł tracą część tarczy podatkowej
- SUV plug-in z emisją poniżej 50 g/km ma limit 150 tys. zł, elektryczny – 225 tys. zł
- SUV-y dobrze trzymają wartość, co pozwala ustawić wyższy wykup i niższą ratę
- Orientacyjna rata za SUV-a za 140 tys. zł netto: ok. 2 450 zł netto (48 mies., 10% wpłaty, 25% wykupu)
SUV stał się dla wielu firm domyślnym wyborem: wyższa pozycja za kierownicą, większy bagażnik, często napęd 4x4 i lepsze wrażenie u klienta niż kompakt. W leasingu ma to jednak swoją cenę, bo SUV jest zwykle o 15–30% droższy od hatchbacka z tym samym silnikiem.
W 2026 r. ta różnica ma znaczenie także podatkowe. Średni SUV spalinowy łatwo przekracza nowy limit 100 tys. zł, a ten sam model w wersji elektrycznej lub plug-in może mieścić się w limicie w całości. Ten przewodnik pomoże Ci wybrać typ SUV-a i napęd z głową.
Jakie SUV-y najczęściej trafiają do leasingu?
Najczęściej firmy leasingują crossovery miejskie i kompaktowe SUV-y, bo łączą praktyczność z rozsądną ceną. Duże SUV-y i modele premium to głównie wybór kadry zarządzającej i przedsiębiorców, którzy dużo jeżdżą w trasie.
Rynek SUV-ów możesz podzielić na cztery grupy, które w leasingu zachowują się zupełnie inaczej:
- Crossovery miejskie (B-SUV) – kompaktowe wymiary, niskie koszty, często w limicie 100 tys. zł,
- SUV-y kompaktowe (C-SUV) – najpopularniejsza grupa we flotach, zwykle nieco powyżej limitu,
- SUV-y średnie i duże (D/E-SUV) – często 7 miejsc, napęd 4x4, wyraźnie powyżej limitu,
- SUV-y premium – wysoka wartość rezydualna, ale duża strata tarczy podatkowej przy napędzie spalinowym.
Ile kosztują popularne SUV-y w leasingu?
Ceny nowych SUV-ów zaczynają się od ok. 80 tys. zł brutto w segmencie miejskim i przekraczają 300 tys. zł w klasie premium. Poniżej zestawienie modeli najczęściej wybieranych przez firmy, z orientacyjnymi cenami (zależnymi od wersji i rocznika).
| Model | Segment | Dostępne napędy | Orientacyjna cena od | Limit kosztów |
|---|---|---|---|---|
| Dacia Duster | B/C-SUV | benzyna, LPG, hybryda | ok. 85 tys. zł brutto | 100 tys. zł |
| Skoda Kamiq / Toyota Yaris Cross | B-SUV | benzyna / HEV | ok. 100–110 tys. zł brutto | 100 tys. zł |
| Toyota RAV4 | C/D-SUV | HEV, PHEV | ok. 170 tys. zł brutto | 100 tys. (HEV) / 150 tys. (PHEV) |
| Kia Sportage / Hyundai Tucson | C-SUV | benzyna, HEV, PHEV | ok. 120–140 tys. zł brutto | 100 lub 150 tys. zł |
| Skoda Kodiaq | D-SUV (do 7 miejsc) | benzyna, diesel, PHEV | ok. 170 tys. zł brutto | 100 lub 150 tys. zł |
| Tesla Model Y / Skoda Elroq | C/D-SUV | elektryczny | ok. 140–200 tys. zł brutto | 225 tys. zł |
| BMW X3 / Volvo XC60 | SUV premium | MHEV, PHEV, elektryczny | ok. 250–270 tys. zł brutto | 100, 150 lub 225 tys. zł |
Wniosek jest prosty: ten sam typ nadwozia może mieć trzy różne limity w zależności od napędu. Przed wyborem wersji porównaj nie tylko ratę, ale i to, jaka jej część będzie kosztem.
SUV spalinowy, hybryda czy elektryk – który napęd daje największe koszty?
Najwięcej kosztów podatkowych przy droższym SUV-ie daje napęd elektryczny (limit 225 tys. zł), potem plug-in z emisją poniżej 50 g/km (150 tys. zł). SUV benzynowy, diesel, klasyczna hybryda HEV i miękka hybryda MHEV mają limit 100 tys. zł.
Przykład: SUV za 170 tys. zł netto w trzech wersjach
Zakładamy, że wszystkie wersje kosztują tyle samo, aby uwypuklić wpływ limitu (w praktyce elektryk bywa droższy). Dla prostoty pomijamy doliczanie nieodliczonej połowy VAT, które przy użytku mieszanym dodatkowo obniża proporcję:
- HEV (limit 100 tys.) – do kosztów trafia ok. 59% części kapitałowej rat,
- PHEV <50 g/km (limit 150 tys.) – ok. 88%,
- elektryk (limit 225 tys.) – 100%.
Na kilkuletniej umowie różnica w podstawie opodatkowania może sięgać kilkudziesięciu tysięcy złotych. Więcej o różnicach między napędami przeczytasz w poradniku elektryk czy hybryda do firmy oraz na stronie o leasingu hybryd.
Hybryda plug-in daje wyższy limit tylko wtedy, gdy emisja CO₂ w dokumentach homologacyjnych (WLTP) wynosi poniżej 50 g/km. Większość nowych PHEV-ów spełnia ten warunek, ale zawsze sprawdź wartość w świadectwie zgodności lub w dowodzie rejestracyjnym.
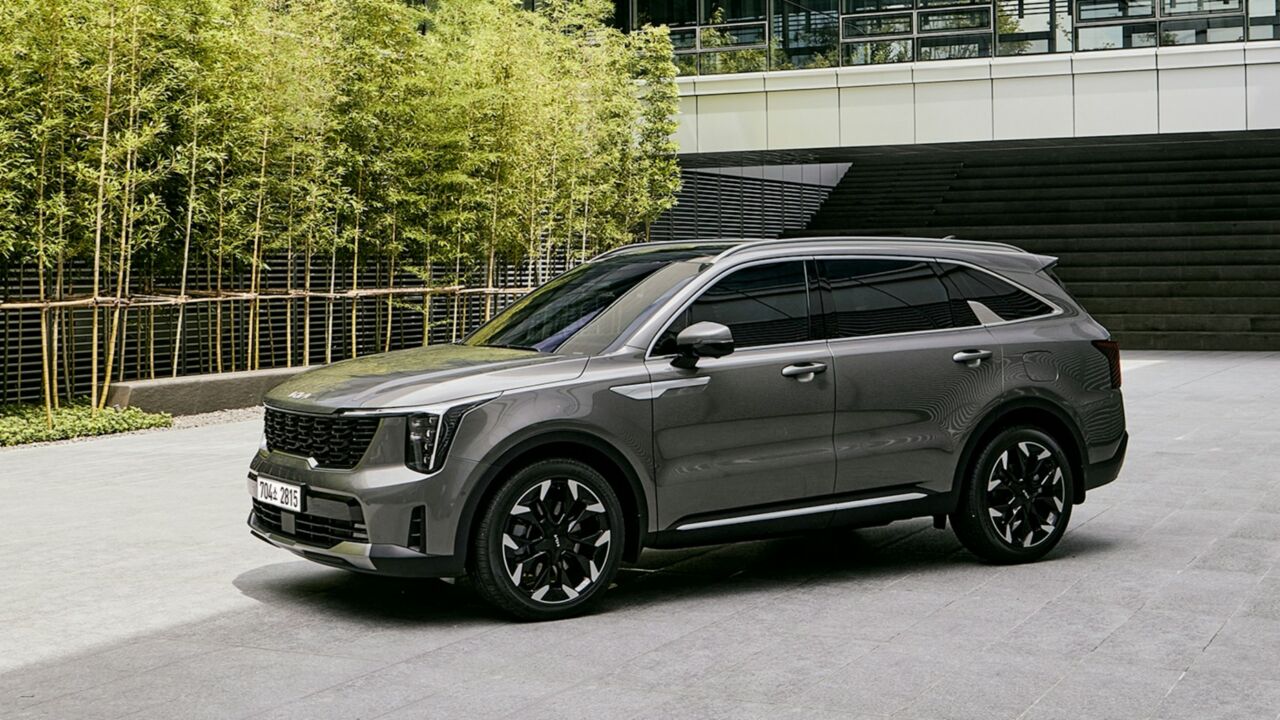
Ile wynosi rata leasingu SUV-a? Przykładowe kalkulacje
Dla kompaktowego SUV-a za ok. 140 tys. zł netto orientacyjna rata to ok. 2 450 zł netto miesięcznie. Poniższe przykłady zakładają oprocentowanie rzędu 8% rocznie i mają charakter orientacyjny – realna oferta zależy od firmy, leasingodawcy i promocji producenta.
| Parametr | Hyundai Tucson HEV | BMW X3 (wersja spalinowa/MHEV) |
|---|---|---|
| Cena netto | 140 000 zł | 260 000 zł |
| Opłata wstępna | 10% (14 000 zł) | 20% (52 000 zł) |
| Okres | 48 miesięcy | 48 miesięcy |
| Wykup | 25% (35 000 zł) | 30% (78 000 zł) |
| Orientacyjna rata netto | ok. 2 450 zł | ok. 3 690 zł |
| Udział części kapitałowej w kosztach (limit 100 tys., VAT 50%) | ok. 64% | ok. 34% |
Przy BMW X3 z napędem spalinowym dwie trzecie części kapitałowej rat nie obniży podatku. Dlatego w segmencie premium coraz więcej przedsiębiorców wybiera wersje elektryczne, np. BMW iX3 – więcej o tym na stronie leasingu aut premium. Własne warianty sprawdzisz w kalkulatorze leasingowym Avanti Finance.
Jak wartość rezydualna SUV-a wpływa na ratę?
Im lepiej SUV trzyma wartość, tym wyższy wykup może zaakceptować leasingodawca, a im wyższy wykup – tym niższa rata. SUV-y popularnych marek należą do aut o najwolniejszej utracie wartości na rynku wtórnym.
Modele takie jak Toyota RAV4, Kia Sportage czy Skoda Kodiaq po 4 latach są zwykle warte więcej niż wykup ustawiony na 25–30%. Możesz więc po umowie wykupić auto i je sprzedać lub przekazać do majątku prywatnego. Pamiętaj tylko, że sprzedaż w ciągu 6 lat od wycofania z firmy to przychód z działalności – szczegóły w artykule wykup samochodu z leasingu.
Jeśli planujesz wymianę SUV-a po 3–4 latach, wybierz wyższy wykup i niższą ratę. Jeśli chcesz zatrzymać auto na lata, niski wykup przesunie więcej wydatków do kosztów w czasie umowy – o ile auto mieści się w limicie.
SUV-y a kradzieże i szkody – jak się zabezpieczyć?
Popularne SUV-y, zwłaszcza japońskie i premium, należą do najczęściej kradzionych aut w Polsce. W leasingu ryzyko jest podwójne: AC wypłaca wartość rynkową, a leasingodawca rozlicza umowę według salda zadłużenia.
Leasingodawcy przy droższych SUV-ach mogą wymagać dodatkowych zabezpieczeń antykradzieżowych, np. lokalizatora GPS. Różnicę między odszkodowaniem a zadłużeniem pokrywa ubezpieczenie GAP, które z kodem Avanti1 kupisz 10% taniej. Szczegóły procedury po kradzieży opisuje poradnik kradzież samochodu w leasingu.
Nowy czy używany SUV – co lepiej leasingować?
Używany SUV to sposób na zmieszczenie się w limicie 100 tys. zł przy aucie o klasę wyższym niż nowy model w tej samej cenie. Nowy daje gwarancję i dostęp do promocyjnego finansowania producentów.
Przykład: 3-letni Hyundai Tucson HEV z przebiegiem ok. 60 tys. km kosztuje zwykle wyraźnie mniej niż nowy, a jego wartość netto może zbliżyć się do granicy limitu. Leasingodawcy akceptują auta używane od dealerów, komisów i osób prywatnych. Ofertę dla aut z rynku wtórnego przygotujesz w dziale leasingu samochodów używanych Avanti Finance, a zasady opisujemy na stronie leasing samochodów używanych.
Czy SUV „z kratką” to sposób na pełny VAT i brak limitu?
Tylko w wyjątkowych przypadkach. Pełne odliczenie VAT i brak limitu 100/150/225 tys. zł przysługuje pojazdom, które mają homologację ciężarową N1 i spełniają warunki z art. 86a ustawy o VAT, co potwierdza dodatkowe badanie techniczne. Większość SUV-ów oferowanych dziś w salonach nie ma takich wersji.
Na rynku występowały i wciąż występują pojedyncze przeróbki niektórych modeli terenowych na wersje dwumiejscowe z przestrzenią ładunkową. Zanim zdecydujesz się na taki samochód, sprawdź, czy przeróbka jest trwała, czy auto przeszło badanie potwierdzające spełnienie warunków i jak przeróbka wpłynie na wartość odsprzedaży. Sam wpis „N1” w dowodzie nie wystarczy. Zasady opisujemy w poradniku samochód z kratką N1 w leasingu, a jeśli potrzebujesz auta do przewozu ładunków, lepszym wyborem będzie zwykle pick-up lub samochód dostawczy.
Który SUV wybrać do firmy przy dużych przebiegach?
Przy rocznych przebiegach powyżej 40–50 tys. km najniższy koszt całkowity dają zwykle SUV-y z oszczędnym dieslem lub elektryczne, jeśli masz dostęp do taniego ładowania. Klasyczne hybrydy błyszczą głównie w mieście, a na autostradzie ich przewaga spalania maleje.
Jazda głównie w trasie
Wybierz kompaktowy lub średni SUV z silnikiem wysokoprężnym albo elektryk o zasięgu powyżej 450 km według WLTP. Zwróć uwagę na koszt opon w rozmiarze 18–20 cali – przy dużych przebiegach to realny wydatek co 1–2 sezony.
Jazda głównie w mieście
Mniejszy crossover hybrydowy lub elektryczny będzie tańszy w eksploatacji i łatwiejszy w parkowaniu. W miastach z planowanymi lub działającymi strefami czystego transportu auto elektryczne lub hybrydowe daje dodatkowy spokój na lata – więcej w artykule o strefach czystego transportu.
Holowanie przyczepy
Jeśli ciągniesz przyczepę z materiałami lub sprzętem, sprawdź dopuszczalną masę przyczepy z hamulcem. Wiele miejskich crossoverów i części elektryków ma tu niskie wartości, a pełnowymiarowe SUV-y 4x4 z dieslem uciągną nawet 2–2,5 t.
Czy nowa firma dostanie SUV-a w leasing?
Tak, ale zwykle na nieco innych warunkach niż przedsiębiorca z kilkuletnią historią. Leasingodawcy przy działalnościach działających krócej niż 6–12 miesięcy często oczekują wyższej wpłaty (najczęściej 10–30%) i ostrożniej podchodzą do drogich modeli. Część z nich ogranicza też maksymalną kwotę finansowania bez dokumentów finansowych, więc przy pierwszym aucie w nowej firmie warto zacząć od rozsądnie wycenionego modelu, a droższego SUV-a wziąć przy kolejnej umowie.
Crossover za 90–120 tys. zł netto jest dla młodej firmy zdecydowanie łatwiejszy do sfinansowania niż SUV premium za ponad 250 tys. zł. Pomaga też doświadczenie w branży, w której zakładasz działalność, oraz dobra historia kredytowa właściciela. Decyzję zawsze podejmuje leasingodawca, ale broker wie, które firmy mają łagodniejsze procedury dla start-upów. Więcej przeczytasz na stronie leasing auta dla nowej firmy.
Jak wziąć SUV-a w leasing – krok po kroku
- Określ potrzeby Zdecyduj, czy potrzebujesz 4x4, 7 miejsc i haka. Każda z tych opcji podnosi cenę i może przesunąć auto ponad limit.
- Wybierz napęd pod limit Porównaj wersję HEV, PHEV i elektryczną danego modelu pod kątem kosztów podatkowych, nie tylko raty.
- Zbierz oferty Poproś o porównanie ofert kilku leasingodawców i programu producenta – różnice w racie potrafią być wyraźne.
- Złóż wniosek online Przy kwotach do ok. 200–300 tys. zł wielu leasingodawców nie wymaga dokumentów finansowych od firm z historią.
- Ustal ubezpieczenie Porównaj AC w pakiecie leasingodawcy z polisą obcą i rozważ GAP.
- Podpisz i odbierz Podpis elektroniczny lub kurier, odbiór SUV-a w salonie.
Plusy i minusy leasingu SUV-a
Zalety
- wysoka wartość rezydualna pozwala obniżyć ratę wyższym wykupem,
- wybór napędów: od benzyny po elektryk z limitem 225 tys. zł,
- praktyczność – duży bagażnik, hak, często 4x4,
- dobre wrażenie u klientów i atrakcyjny benefit dla pracownika.
Na co uważać
- spalinowe i HEV SUV-y często przekraczają limit 100 tys. zł,
- wyższe spalanie i droższe opony niż w kompakcie,
- wyższe składki AC i ryzyko kradzieży,
- wersje 4x4 i 7-osobowe mocno podnoszą cenę.
Dlaczego warto leasingować SUV-a przez brokera Avanti Finance?
Bo przy SUV-ach różnice między ofertami są szczególnie duże – zarówno w racie, jak i w podejściu do wartości rezydualnej i zabezpieczeń. Avanti Finance, niezależny broker z Krakowa działający od 2014 r., porówna dla Ciebie propozycje wielu leasingodawców i programów marek.
- 0 zł za pośrednictwo i brak zobowiązań przy porównaniu,
- analiza wariantów napędu pod limity 100/150/225 tys. zł,
- obsługa w całej Polsce online – auto odbierasz u dowolnego dealera,
- Laur Klienta 2024 i Orły Finansów Gold 2025.
Poznaj ofertę na stronie leasing samochodów Avanti Finance lub przeczytaj opinie klientów. Jeśli interesuje Cię konkretna marka, zajrzyj na strony leasingu Toyoty, leasingu Kia lub leasingu Volvo.
Firmy z dużych aglomeracji, np. ze Śląska, często wybierają kompaktowe SUV-y hybrydowe – zobacz stronę leasing samochodów w Katowicach.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy SUV w leasingu jest traktowany jak samochód osobowy?
Tak. Zdecydowana większość SUV-ów ma homologację M1, czyli jest samochodem osobowym w rozumieniu ustaw podatkowych. Dotyczą ich limity 100, 150 lub 225 tys. zł i zasady odliczania 50% VAT przy użytku mieszanym. Wyjątkiem są nieliczne wersje przerobione na ciężarowe N1, które spełniają warunki art. 86a ustawy o VAT.
Czy opłaca się leasing SUV-a z napędem 4x4?
Napęd 4x4 podnosi cenę auta o kilkanaście tysięcy złotych i zużycie paliwa, przez co SUV szybciej przekracza limit 100 tys. zł. Opłaca się, jeśli realnie jeździsz po terenach górskich, nieutwardzonych drogach lub holujesz przyczepę. Do jazdy miejskiej i po trasach wystarczy napęd na przednią oś, który daje niższą ratę.
Jaki SUV zmieści się w limicie 100 tys. zł?
W limicie zwykle mieszczą się miejskie crossovery w bazowych i średnich wersjach, np. Skoda Kamiq, Hyundai Bayon, Dacia Duster, Kia Stonic, Toyota Yaris Cross czy Opel Frontera. Pamiętaj, że przy użytku mieszanym do wartości auta dolicza się nieodliczoną połowę VAT, więc bezpieczny próg ceny netto to ok. 90 tys. zł.
Czy SUV hybrydowy ma wyższy limit kosztów?
Tylko hybryda plug-in z emisją CO2 poniżej 50 g/km ma limit 150 tys. zł. Klasyczne hybrydy HEV, takie jak Toyota RAV4 Hybrid czy Kia Sportage HEV, oraz miękkie hybrydy MHEV emitują więcej, więc obowiązuje je limit 100 tys. zł, taki sam jak auta benzynowe i diesle.
Ile wynosi rata leasingu dużego SUV-a premium?
Dla SUV-a premium za ok. 260 tys. zł netto, przy 20% wpłaty, 48 miesiącach i wykupie 30% orientacyjna rata to ok. 3 700 zł netto miesięcznie. Przy takim aucie spalinowym w kosztach ujmiesz jednak tylko ok. 38% części kapitałowej rat. Wersja elektryczna o podobnej cenie mieści się niemal w całości w limicie 225 tys. zł.
Czy mogę wziąć w leasing używanego SUV-a?
Tak, leasingodawcy chętnie finansują używane SUV-y, bo dobrze trzymają wartość. Zwykle warunkiem jest, by wiek auta na koniec umowy nie przekroczył ok. 10–15 lat. Kilkuletni SUV kupiony za 85–95 tys. zł netto często mieści się w limicie, podczas gdy nowy egzemplarz tego samego modelu już go przekracza.
Jaki wykup wybrać przy leasingu SUV-a?
Przy SUV-ach, które dobrze trzymają wartość, wielu klientów wybiera wykup 20–35%. Obniża to ratę, a cena wykupu wciąż jest niższa niż rynkowa wartość auta po 3–4 latach. Niski wykup 1% oznacza wyższe raty, ale więcej kosztów w trakcie umowy. Wybór zależy od tego, czy planujesz zatrzymać auto, czy je wymienić.
Czy przy leasingu SUV-a potrzebuję ubezpieczenia GAP?
Nie jest obowiązkowe, ale przy drogich SUV-ach często się opłaca. To modele chętnie kradzione, a odszkodowanie z AC liczy się od wartości rynkowej, która może być niższa niż zadłużenie wobec leasingodawcy. GAP pokrywa tę różnicę, zwłaszcza w pierwszych latach umowy lub przy leasingu bez wpłaty.
Zobacz też
 Rodzaj pojazduLeasing samochodów osobowych – limity 2026, VAT, raty i wybór auta do firmy
 Rodzaj pojazduLeasing samochodów premium – ile kosztuje limit 100 tys. zł i jak go obejść legalnie
 Rodzaj pojazduLeasing samochodów hybrydowych – HEV, MHEV czy plug-in? Limity 100 i 150 tys. zł
 MarkaLeasing Toyota – hybrydy, elektryczne C-HR+ i bZ4X, nowe i używane auta
 PoradnikKradzież samochodu w leasingu – co robić i kto pokryje stratę
