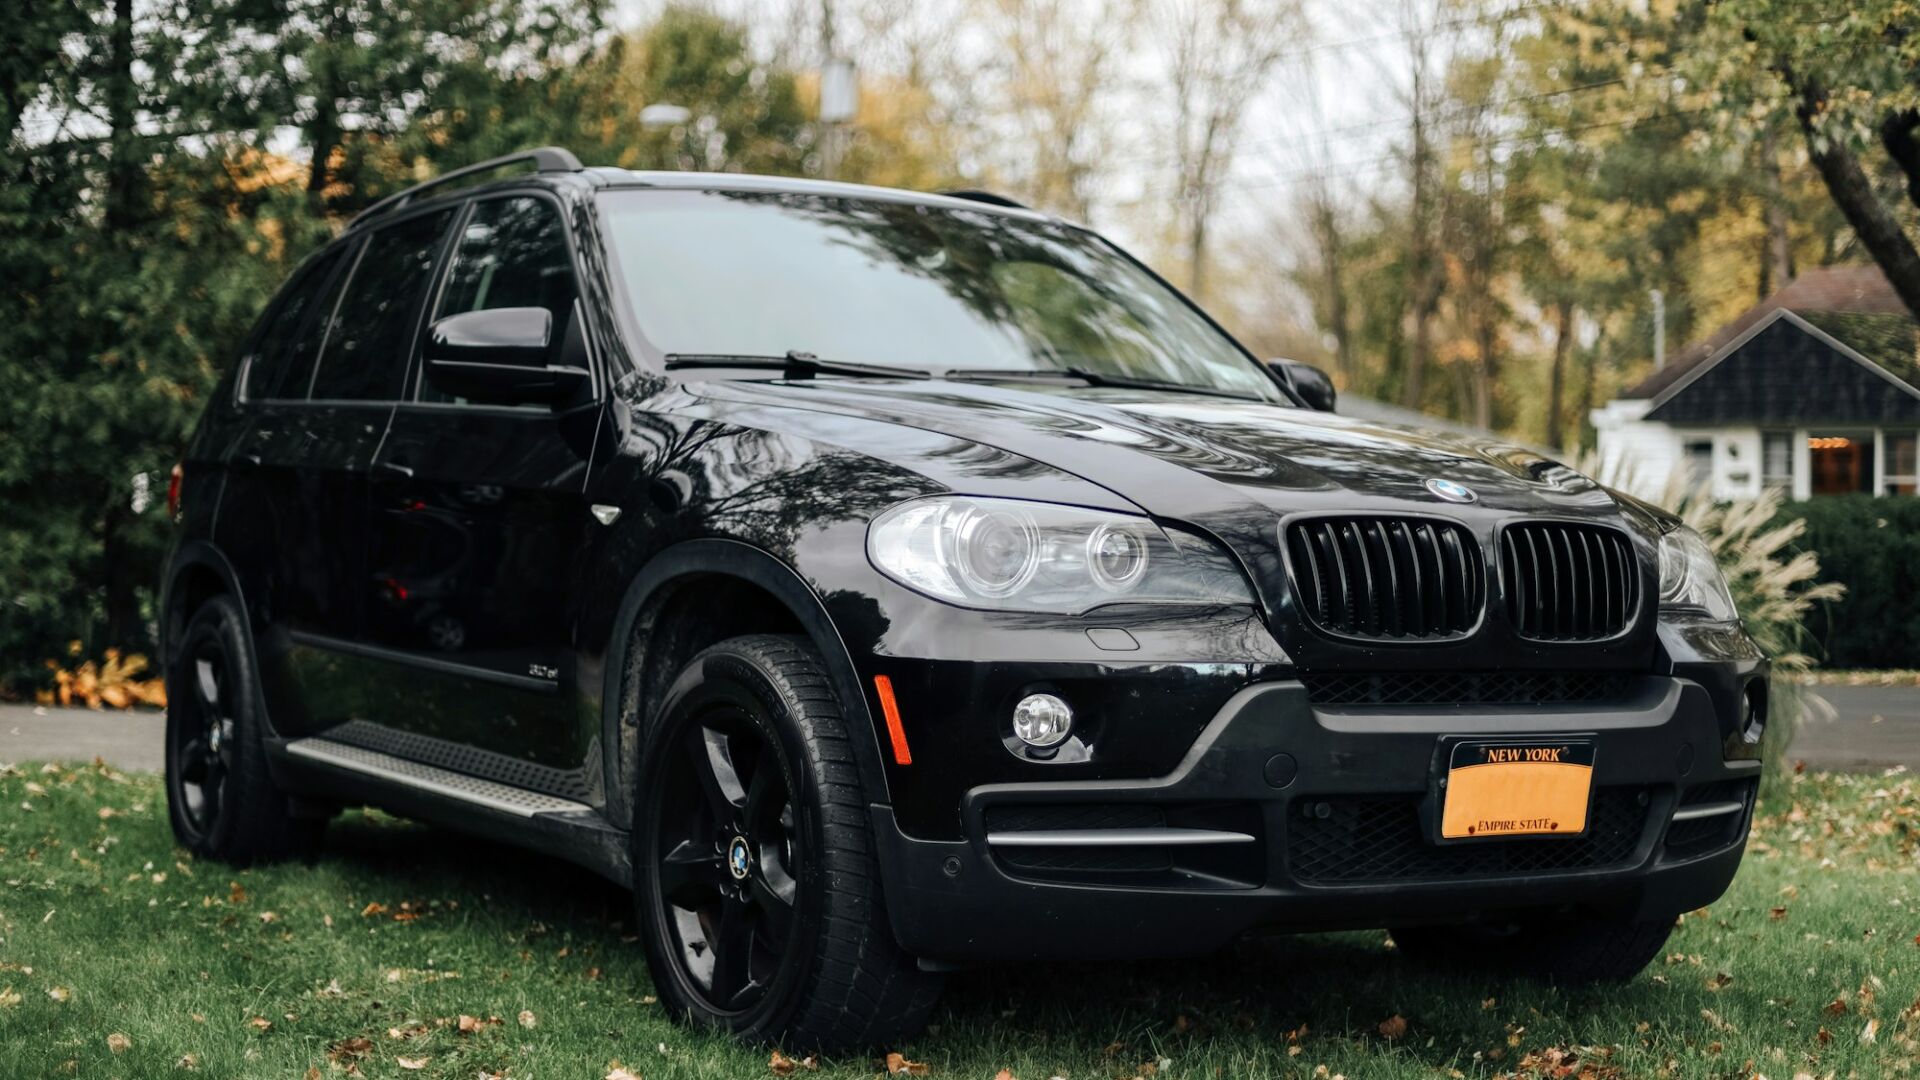
Krótka odpowiedź
BMW w leasingu weźmiesz typowo z wpłatą 0–30%, na 24–60 miesięcy i wykupem 1–45%. Spalinowe i mild-hybrid BMW mają od 2026 r. limit 100 tys. zł, więc w koszty trafia tylko część raty. Plug-iny (np. 330e, X1 xDrive30e, X3 30e) mają limit 150 tys. zł, a elektryczne iX1, i4 czy i5 – 225 tys. zł.
W skrócie
- Praktycznie żadne nowe BMW spalinowe nie mieści się w limicie 100 tys. zł – w koszty trafia ok. 40–65% części kapitałowej
- PHEV: 225e Active Tourer, X1 xDrive25e/30e, 330e, X3 30e, 530e – limit 150 tys. zł
- BEV: iX1, iX2, i4, i5, iX – limit 225 tys. zł; nowe iX3 (od ok. 310 tys. zł) przekracza próg
- X3 20 za 220 tys. zł netto: rata ok. 3,45 tys. zł netto (15% wpłaty, 48 mies., 30% wykupu)
- Wysoka wartość rezydualna BMW pozwala bezpiecznie ustawić wykup 30–45%
BMW od lat prowadzi w Polsce rywalizację z Mercedesem o miano najpopularniejszej marki premium, a w segmencie firmowym często wygrywa. X1, X3 i Seria 3 to auta, które przedsiębiorcy wybierają zarówno dla siebie, jak i jako narzędzie budowania wizerunku firmy u klientów.
Od 2026 r. leasing BMW wymaga jednak świadomego wyboru napędu. Ponieważ niemal każde nowe BMW kosztuje więcej niż 100 tys. zł, przy wersjach spalinowych duża część raty przestała być kosztem podatkowym. Hybrydy plug-in i elektryki BMW mają natomiast limity 150 i 225 tys. zł – i to one dziś decydują o opłacalności.
Jak zmienił się leasing BMW po 1 stycznia 2026 r.?
Najważniejsza zmiana to obniżenie limitu dla aut spalinowych ze 150 do 100 tys. zł. Dla BMW 320i czy X1 sDrive18i oznacza to, że w kosztach ujmiesz już tylko około połowy części kapitałowej raty, zamiast dwóch trzecich jak w 2025 r.
Co ważne, według interpretacji Krajowej Informacji Skarbowej z 9.01.2026 nowe limity obejmują również umowy zawarte przed 2026 r. – liczą się raty fakturowane od stycznia. Jeżeli więc masz już BMW w leasingu, Twoja sytuacja podatkowa też mogła się zmienić. Szczegółowo opisujemy to w poradniku o limitach kosztów w 2026 r.
Limit dotyczy też składki AC – rozliczasz ją proporcjonalnie do limitu. Przy drogim BMW i składce 8–12 tys. zł rocznie to dodatkowy ubytek kosztów, o którym łatwo zapomnieć przy porównywaniu ofert.
Modele BMW popularne w firmach – tabela 2026
Gama BMW w 2026 r. obejmuje modele spalinowe (w większości z miękką hybrydą 48V), hybrydy plug-in z dopiskiem „e” i elektryki z literą „i”. Ceny poniżej są orientacyjne i bardzo zależą od pakietów wyposażenia.
| Model | Segment / nadwozie | Napędy | Cena od (brutto, orientacyjnie) | Dla kogo |
|---|---|---|---|---|
| Seria 1 | C / hatchback | benzyna, diesel, mHEV | ok. 150 tys. zł | JDG, freelancerzy, auto miejskie premium |
| Seria 2 Active Tourer | C / minivan | benzyna, PHEV (225e) | ok. 160 tys. zł | lekarze, rodziny, praktyczność |
| X1 / iX1 | C-SUV | benzyna, diesel, PHEV, BEV | ok. 185 tys. zł (iX1 ok. 215 tys. zł) | najczęstszy wybór JDG premium |
| X2 / iX2 | C-SUV coupe | benzyna, BEV | ok. 200 tys. zł | wizerunek, młodsza kadra |
| Seria 3 (sedan, Touring) | D | benzyna, diesel, PHEV (330e) | ok. 215 tys. zł | kadra, duże przebiegi |
| i4 | D / Gran Coupe | elektryczny | ok. 250 tys. zł | firmy przesiadające się na EV |
| X3 | D-SUV | benzyna, diesel, PHEV (30e) | ok. 260 tys. zł | właściciele firm, holowanie |
| iX3 (Neue Klasse) | D-SUV | elektryczny | ok. 310 tys. zł | długie trasy na prądzie |
| Seria 5 / i5 | E / sedan, Touring | benzyna, diesel, PHEV, BEV | ok. 280 tys. zł | zarząd, reprezentacja |
| X5 / iX | E-SUV | diesel, PHEV (xDrive50e), BEV | ok. 400 tys. zł | właściciele, prezesi |
Porównujesz BMW z innymi markami premium? Zobacz także strony o leasingu Mercedes-Benz i leasingu Audi.
Które BMW zmieszczą się w limicie 100, 150 i 225 tys. zł?
Nowe spalinowe BMW praktycznie zawsze przekraczają limit 100 tys. zł, plug-iny zwykle są ponad 150 tys. zł, ale blisko, a większość tańszych elektryków mieści się w 225 tys. zł w całości. Poniżej szacunkowy udział części kapitałowej raty w kosztach przy użytku mieszanym (cena netto + 50% VAT).
| Wersja (orientacyjna cena brutto) | Limit | Wartość dla limitu | Część kapitałowa w kosztach |
|---|---|---|---|
| X1 sDrive18i (ok. 185 tys. zł) | 100 tys. zł | ok. 168 tys. zł | ok. 60% |
| 320i (ok. 215 tys. zł) | 100 tys. zł | ok. 195 tys. zł | ok. 51% |
| X3 20 (ok. 270 tys. zł) | 100 tys. zł | ok. 245 tys. zł | ok. 41% |
| 225e Active Tourer (ok. 195 tys. zł) | 150 tys. zł | ok. 177 tys. zł | ok. 85% |
| 330e (ok. 240 tys. zł) | 150 tys. zł | ok. 218 tys. zł | ok. 69% |
| iX1 eDrive20 (ok. 215 tys. zł) | 225 tys. zł | ok. 195 tys. zł | 100% |
| i4 eDrive35 (ok. 250 tys. zł) | 225 tys. zł | ok. 227 tys. zł | ok. 99% |
| iX3 (ok. 310 tys. zł) | 225 tys. zł | ok. 281 tys. zł | ok. 80% |
Wartości w tabeli są szacunkowe i dotyczą użytku mieszanego. Przy pełnym odliczeniu VAT (VAT-26 i ewidencja przebiegu) wartością dla limitu jest cena netto – wtedy np. iX1 czy i4 w bazowych wersjach mieszczą się w 225 tys. zł z zapasem. Indywidualne wyliczenia warto skonsultować z księgowym.
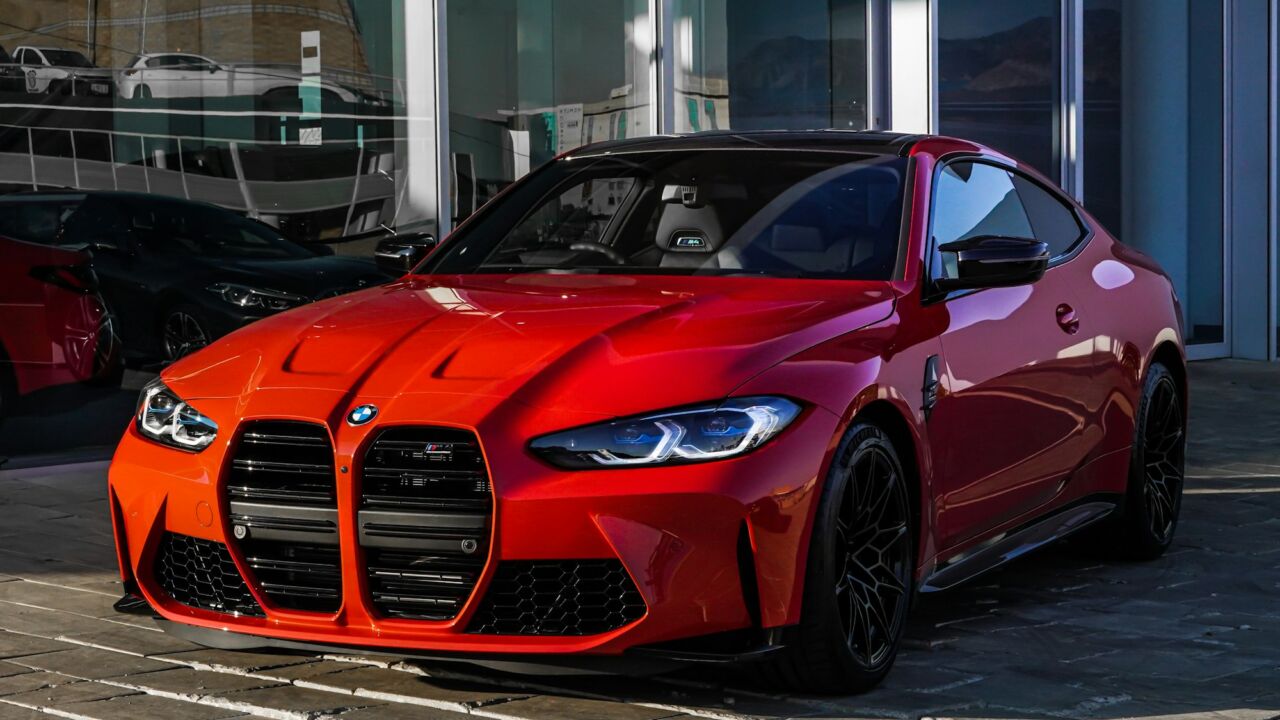
Ile kosztuje leasing BMW? Przykładowe raty X3 i iX1
Rata BMW zależy od ceny, wpłaty, okresu i wykupu – a przy autach premium szczególnie od wykupu, bo wysoka wartość rezydualna pozwala go ustawić wyżej. Poniższe kalkulacje są orientacyjne i opierają się na rynkowym oprocentowaniu z jesieni 2026 r.
| Założenia | BMW X3 20 xDrive | BMW iX1 eDrive20 |
|---|---|---|
| Cena netto | 220 000 zł | 175 000 zł |
| Wpłata | 15% (33 000 zł) | 10% (17 500 zł) |
| Okres | 48 miesięcy | 48 miesięcy |
| Wykup | 30% (66 000 zł) | 25% (43 750 zł) |
| Orientacyjna rata netto | ok. 3 450 zł + VAT | ok. 3 110 zł + VAT |
| Część kapitałowa w kosztach | ok. 41% | 100% |
Rata iX1 jest tylko o ok. 340 zł niższa, ale różnica w kosztach podatkowych jest ogromna: przy X3 do kosztów nie wejdzie co miesiąc ponad połowa części kapitałowej raty. Dla przedsiębiorcy na podatku liniowym może to oznaczać kilka tysięcy złotych rocznie różnicy w podatku. Własne warianty policzysz w kalkulatorze leasingowym Avanti Finance.
BMW plug-in czy elektryczne – co wybrać do firmy?
Elektryk daje największą korzyść podatkową, plug-in – większą elastyczność w trasie. Wybór zależy od tego, gdzie ładujesz i ile kilometrów pokonujesz dziennie.
Hybrydy plug-in BMW
Modele 225e, X1 xDrive25e/30e, 330e, X3 30e i 530e oferują zwykle 60–100 km zasięgu na prądzie. Mają limit 150 tys. zł i nie wymagają planowania ładowania w trasie. Sprawdzą się, gdy codziennie jeździsz krótko, a raz w tygodniu robisz kilkaset kilometrów.
Elektryczne BMW
iX1, iX2, i4, i5 i iX mają limit 225 tys. zł, a nowe iX3 z platformy Neue Klasse oferuje zasięg pozwalający jeździć w trasy niemal jak autem spalinowym, choć jego cena przekracza limit. Elektryk ma sens, gdy masz ładowarkę w domu lub firmie – wtedy koszt kilometra jest kilkukrotnie niższy. Porównanie znajdziesz na stronie o leasingu samochodów elektrycznych.
Jaki wykup ustawić przy BMW i co zrobić po leasingu?
Przy BMW możesz bezpiecznie ustawić wyższy wykup niż przy autach popularnych: typowo 35–45% przy 36 miesiącach i 25–35% przy 48 miesiącach. Wysoki wykup obniża ratę, a kapitałowa część raty jest mniejsza – co przy limicie 100 tys. zł nie jest wadą.
Po zakończeniu umowy masz trzy drogi: wykupić auto do firmy, wykupić je prywatnie albo odsprzedać. Pamiętaj o zasadzie 6 lat – sprzedaż auta przeniesionego z firmy do majątku prywatnego przed jej upływem oznacza przychód z działalności. Szczegóły w poradniku o sprzedaży samochodu po wykupie z leasingu.
Przy BMW zapytaj o oferty z gwarantowaną wartością odkupu. Niektórzy leasingodawcy i dealerzy oferują możliwość zwrotu auta po umowie w zamian za nowe – to rozwiązanie zbliżone do najmu, ale z zachowaniem korzyści leasingu operacyjnego.
Leasing BMW czy najem długoterminowy?
Leasing BMW jest lepszy, gdy chcesz mieć wpływ na wykup i zatrzymać auto po umowie; najem długoterminowy – gdy zależy Ci na stałym koszcie miesięcznym z serwisem, oponami i ubezpieczeniem w jednej opłacie. W obu przypadkach limit 100/150/225 tys. zł działa podobnie, bo w najmie też obowiązuje proporcja dla części opłaty.
W najmie rata bywa niższa, bo zakłada zwrot auta, ale zawiera limit kilometrów i rozliczenie stanu technicznego przy zwrocie. Przy BMW, które łatwo zarysować na parkingu czy uszkodzić felgi przy krawężniku, koszty zwrotu potrafią zaskoczyć. Porównanie obu form znajdziesz na stronie najem długoterminowy czy leasing.
BMW w spółce i w działalności lekarza lub prawnika
BMW często wybierają lekarze, prawnicy, architekci i wspólnicy spółek z o.o. – i każda z tych grup ma swoją specyfikę. Lekarze na kontraktach zwykle prowadzą JDG na podatku liniowym, więc limit kosztów ma dla nich bezpośredni wpływ na podatek. Ryczałtowcy kosztów nie mają, dlatego dla nich liczy się głównie VAT i sama wysokość raty.
W spółce z o.o. limity działają w CIT, a jeżeli wspólnik lub członek zarządu korzysta z BMW prywatnie, powstaje przychód z nieodpłatnego świadczenia rozliczany ryczałtem miesięcznym. Przy autach elektrycznych może on być niższy niż przy mocnym silniku spalinowym. To kolejny argument za i4 czy iX1 w spółkach. Więcej przeczytasz w poradnikach leasing samochodu dla lekarza i leasing samochodu w spółce z o.o.
Leasing używanego BMW – sposób na niższy limit?
Używane BMW to dobry sposób, by zbliżyć się do limitu 100 tys. zł i ograniczyć utratę wartości. Trzy-, czteroletnia Seria 3 czy X1 kosztuje często o 40–50% mniej niż nowa, przy wciąż nowoczesnym wyposażeniu.
Przy aucie używanym sprawdź historię serwisową w ASO, stan skrzyni i układu jezdnego, a przy plug-inach – stan baterii. Leasingodawca ograniczy wiek auta na koniec umowy, zwykle do 10–15 lat. Ofertę na konkretny egzemplarz przygotuje leasing aut używanych w Avanti Finance, a więcej informacji znajdziesz na stronie o leasingu samochodów używanych.
Serwis, gwarancja i ubezpieczenie BMW w leasingu
Nowe BMW ma fabryczną gwarancję oraz możliwość wykupu pakietów serwisowych na kilka lat lub określony przebieg. W leasingu operacyjnym koszty serwisu zaliczasz w koszty eksploatacji (przy użytku mieszanym w 75%), a pakiet możesz sfinansować w racie.
Ubezpieczenie AC BMW bywa drogie, szczególnie przy X5 i X3, które należą do często kradzionych modeli premium. Ubezpieczyciel może wymagać dodatkowych zabezpieczeń. Przy kradzieży lub szkodzie całkowitej różnicę między wypłatą z AC a ceną zakupu pokryje ubezpieczenie GAP – z kodem Avanti1 kupisz je z 10% rabatem.
Jak wziąć BMW w leasing – proces krok po kroku
- Wybierz napęd z myślą o limicie Porównaj wersję spalinową, plug-in i elektryczną – to dziś decyzja podatkowa, nie tylko techniczna.
- Uzyskaj konfigurację z salonu Z ceną, rabatem i danymi o emisji CO₂ z homologacji.
- Wyślij zapytanie do brokera Porównamy ofertę BMW Financial Services z bankami i firmami niezależnymi.
- Ustal wykup i ubezpieczenie Wysoki wykup obniży ratę; sprawdź, czy możesz ubezpieczyć auto poza salonem.
- Podpisz umowę zdalnie Po decyzji leasingodawcy – elektronicznie lub u kuriera.
- Odbierz BMW w salonie Po opłaceniu wpłaty, rejestracji i polisie.
Ile trwa leasing BMW i kiedy odbierzesz auto?
Decyzja leasingowa przy firmie z historią zapada zwykle w 1–2 dni robocze. O czasie odbioru decyduje więc głównie dostępność auta: BMW z placu dealera odbierzesz w ciągu kilku dni, a konfiguracja zamawiana w fabryce oznacza zwykle kilka miesięcy oczekiwania. Oferta leasingowa ma ograniczony termin ważności, więc przy dłuższej dostawie doradca odświeży decyzję przed odbiorem.
Plusy i minusy leasingu BMW
Zalety
- Wysoka wartość rezydualna – niska rata przy wysokim wykupie
- Szeroka gama plug-inów i elektryków z limitem 150 i 225 tys. zł
- Prestiż i wizerunek w kontaktach z klientami
- Łatwa odsprzedaż po zakończeniu umowy
Na co uważać
- Spalinowe BMW mają w kosztach tylko ok. 40–60% części kapitałowej
- Drogie AC, rozliczane proporcjonalnie do limitu
- Pakiety wyposażenia szybko podnoszą cenę i ratę
- Nowe iX3 i droższe elektryki przekraczają limit 225 tys. zł
Dlaczego warto leasingować BMW przez Avanti Finance?
Avanti Finance to niezależny broker leasingowy z Krakowa, działający od 2014 r. Nie pobieramy opłat za pośrednictwo i porównujemy oferty kilkunastu leasingodawców – w tym tych, którzy specjalizują się w autach premium i przyjmują wysoki wykup. Wyróżnienia Laur Klienta 2024 i Orły Finansów Gold 2025 potwierdzają jakość naszej obsługi.
Działamy w całej Polsce zdalnie, a BMW odbierzesz w wybranym salonie. Szczegóły na stronie leasing BMW w Avanti Finance. Masz już ofertę z salonu? Prześlij ją do bezpłatnej analizy oferty leasingu. Ogólne zasady finansowania aut premium opisujemy na stronie o leasingu samochodów premium.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy leasing BMW nadal się opłaca po zmianie limitów w 2026 r.?
Tak, ale rachunek się zmienił. Przy spalinowym BMW za ok. 270 tys. zł brutto w koszty trafi mniej więcej 40% części kapitałowej rat, a odsetki w całości. Leasing nadal daje odliczenie VAT i finansowanie bez zamrażania gotówki. Najwięcej kosztów zyskasz, wybierając wersję plug-in lub elektryczną.
Które BMW mieści się w limicie 225 tys. zł?
Elektryczne iX1 i iX2 mieszczą się w całości, a i4 w podstawowych wersjach jest blisko progu. Przy użytku mieszanym do limitu porównujesz cenę netto plus połowę VAT. Droższe i5, iX czy nowe iX3 przekraczają 225 tys. zł, ale w koszty i tak trafia duża część raty, np. 70–85%.
Ile wynosi rata leasingu BMW X3?
Orientacyjnie: X3 20 za ok. 220 tys. zł netto, z wpłatą 15%, na 48 miesięcy i wykupem 30%, to rata około 3,45 tys. zł netto. Wersja plug-in X3 30e jest droższa, ale ma limit 150 tys. zł zamiast 100 tys. zł. Faktyczna rata zależy od wyposażenia, oprocentowania i oferty leasingodawcy.
Czy BMW 330e ma limit 150 tys. zł?
Tak, jeżeli emisja CO2 w homologacji jest niższa niż 50 g/km, co dotyczy aktualnych wersji 330e. Wtedy limit wynosi 150 tys. zł. Przy cenie 330e powyżej tego progu w koszty trafi proporcjonalna część kapitałowa, ale znacznie większa niż przy 320i, która podlega limitowi 100 tys. zł.
Czy mogę wziąć w leasing używane BMW?
Tak. Używane BMW, szczególnie z polskiego salonu i z historią serwisową, leasingodawcy finansują chętnie. Kilkuletnie BMW może też zmieścić się bliżej limitu 100 tys. zł. Wiek auta na koniec umowy zwykle nie może przekroczyć ok. 10–15 lat, a przy droższych autach leasingodawca może wymagać wyceny.
BMW Financial Services czy broker leasingowy?
Captive BMW oferuje czasem bardzo konkurencyjne warunki, zwłaszcza w programach z gwarantowaną wartością odkupu. Bank lub niezależna firma leasingowa mogą natomiast dać swobodę ubezpieczenia i wyższy wykup. Broker porównuje obie drogi, w tym realny koszt pakietów serwisowych i ubezpieczeniowych.
Czy BMW w leasingu wymaga wysokiej wpłaty?
Nie musi. Firmy z dobrą historią często dostają leasing BMW z 0–10% wpłaty. Przy autach powyżej 300 tys. zł lub dla nowych firm leasingodawcy częściej oczekują 20–30% wpłaty. Wyższa wpłata obniża ratę, ale opłata wstępna również podlega proporcji limitu.
Jaki wykup wybrać przy leasingu BMW?
BMW dobrze trzymają wartość, więc przy umowie na 36 miesięcy wykup 35–45% jest rozsądny, a przy 48 miesiącach 25–35%. Wysoki wykup obniża ratę, a na koniec możesz auto wykupić lub odsprzedać. Przy elektrycznych BMW rozsądniej przyjąć niższy wykup ze względu na zmienny rynek wtórny EV.
Czy w leasingu BMW potrzebuję GAP?
Przy drogich autach premium GAP jest szczególnie wartościowy. Po kradzieży lub szkodzie całkowitej ubezpieczyciel wypłaca wartość rynkową, która po roku-dwóch bywa o kilkadziesiąt tysięcy niższa od ceny zakupu. GAP pokrywa tę różnicę, więc nie dopłacasz z własnej kieszeni.
Zobacz też
 Rodzaj pojazduLeasing samochodów premium – ile kosztuje limit 100 tys. zł i jak go obejść legalnie
 MarkaLeasing Mercedes-Benz – Klasa A, C, E, GLC, nowa CLA i EQ oraz dostawcze
 MarkaLeasing Audi – A3, A5, A6, Q3, Q5 oraz elektryczne Q4, Q6 i A6 e-tron
 PoradnikLimity kosztów leasingu samochodu w 2026 r. – 100, 150 i 225 tys. zł w praktyce
 Rodzaj pojazduLeasing samochodów elektrycznych – limit 225 tys. zł, ładowanie i dopłaty 2026
