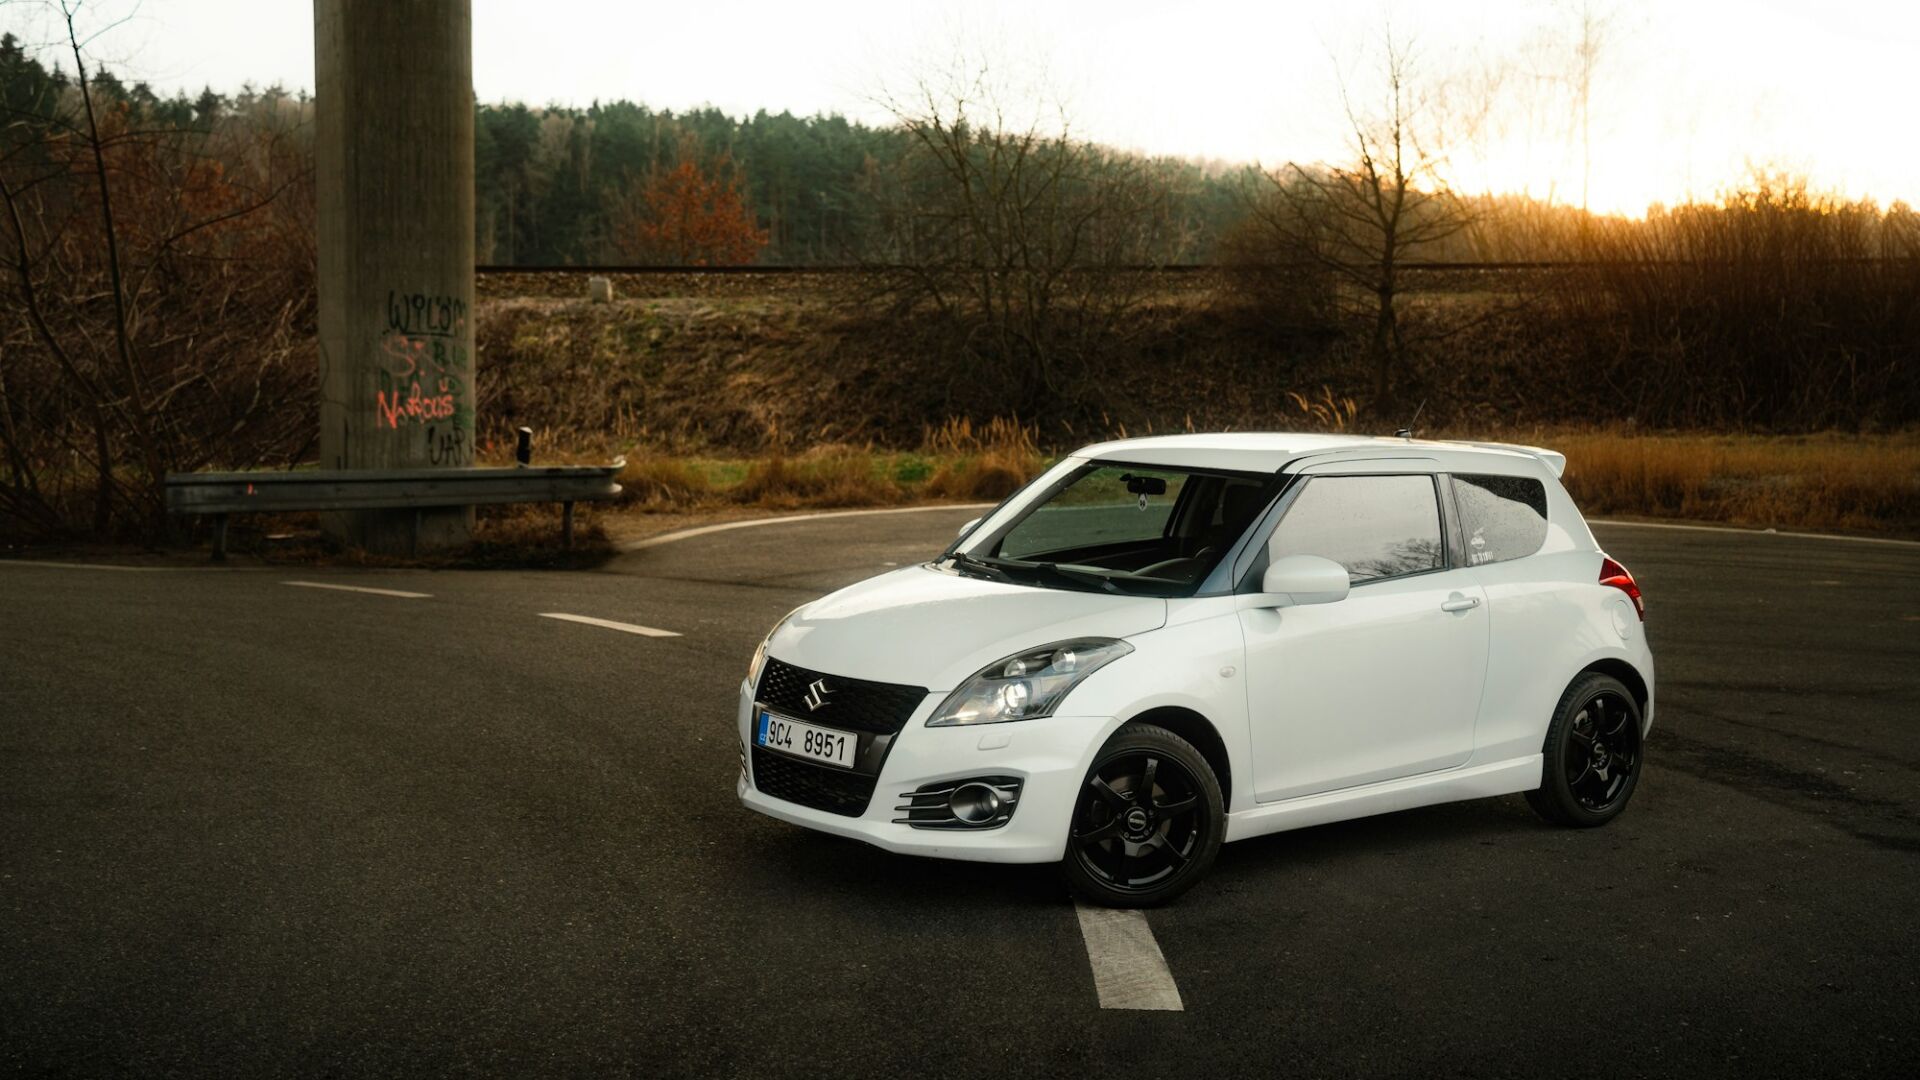
Krótka odpowiedź
Leasing Suzuki to jedna z najtańszych dróg do nowego auta firmowego: Swift kosztuje orientacyjnie od ok. 70 tys. zł, Vitara od ok. 90 tys. zł brutto, więc mieszczą się w limicie 100 tys. zł. Elektryczna e Vitara ma limit 225 tys. zł, a Across plug-in – 150 tys. zł. Typowo: wpłata 0–20%, okres 36–60 miesięcy.
W skrócie
- Swift od ok. 70 tys. zł i Vitara od ok. 90 tys. zł brutto – w całości w limicie 100 tys. zł
- Napęd 4x4 AllGrip dostępny w Vitarze i S-Crossie poniżej 120 tys. zł
- e Vitara – pierwszy elektryk Suzuki, od ok. 152 tys. zł brutto, limit 225 tys. zł
- Across plug-in (ok. 129 km na prądzie) od ok. 230 tys. zł – zwykle limit 150 tys. zł
- Przykładowa rata Vitary: ok. 1 180 zł netto przy 10% wpłaty i 60 miesiącach
Suzuki to marka, którą polscy przedsiębiorcy cenią za trzy rzeczy: niską cenę zakupu, małe spalanie i niezawodność. Do tego dochodzi coś, czego brakuje większości konkurentów w segmencie budżetowym – napęd na cztery koła AllGrip w autach kosztujących około 100 tys. zł.
Od 2026 roku, gdy limit kosztów dla aut spalinowych spadł do 100 tys. zł, ta cecha zyskała na znaczeniu. Wiele modeli Suzuki mieści się w limicie w całości, więc każda złotówka z raty leasingowej pracuje na obniżenie podatku. Poniżej znajdziesz przegląd gamy, kalkulacje i praktyczne porady.
Jakie modele Suzuki są dostępne w leasingu w 2026 roku?
Gama Suzuki w Polsce obejmuje małego Swifta, kompaktowe SUV-y Vitara i S-Cross, elektryczną e Vitarę oraz dużego Acrossa w wersji plug-in. Ceny podajemy orientacyjnie, w zaokrągleniu – zależą od wersji, skrzyni, napędu i aktualnych promocji, które w Suzuki bywają wysokie.
| Model | Segment | Napędy | Cena od (brutto, orientacyjnie) | Dla kogo |
|---|---|---|---|---|
| Suzuki Swift | B (miejski) | benzyna 1.2 mild hybrid, opcjonalnie 4x4 | ok. 70 tys. zł | handlowcy, serwisanci, kurierzy osobowi, młode firmy |
| Suzuki Vitara | B-SUV | 1.4 mild hybrid, FWD lub AllGrip 4x4 | ok. 90 tys. zł | firmy z terenów wiejskich i górskich, agroturystyka |
| Suzuki S-Cross | C-SUV | 1.4 mild hybrid, FWD lub AllGrip 4x4 | ok. 100 tys. zł | rodzinne JDG, przedstawiciele terenowi |
| Suzuki e Vitara | B-SUV elektryczny | elektryczny FWD lub AllGrip-e 4x4 | ok. 152 tys. zł | firmy z ładowarką, wjazd do SCT |
| Suzuki Across | D-SUV | 2.5 plug-in hybrid, 4x4 E-Four, ok. 309 KM | ok. 230 tys. zł | menedżerowie, dużo jazdy lokalnej na prądzie |
| Suzuki Jimny (rynek wtórny) | terenowy | benzyna 1.5, 4x4 z reduktorem | zależnie od rocznika | leśnictwo, myślistwo, służby techniczne |
Suzuki często prowadzi akcje cenowe na rocznik wyprzedażowy – rabaty potrafią sięgać kilkunastu tysięcy złotych. To ważne w leasingu, bo niższa cena oznacza nie tylko niższą ratę, ale też większą szansę na zmieszczenie się w limicie kosztów.
Które Suzuki mieści się w limicie kosztów 100 tys. zł?
Swift we wszystkich wersjach oraz Vitara i S-Cross w tańszych odmianach kosztują mniej niż 100 tys. zł, więc cała część kapitałowa rat stanowi koszt uzyskania przychodu. To rzadkość w segmencie SUV, zwłaszcza z napędem 4x4.
Ważne jest, z jaką wartością porównujesz limit. Jeśli odliczasz 50% VAT (użytek mieszany), wartością auta jest kwota netto powiększona o połowę VAT. Vitara za 90 tys. zł brutto to ok. 73 tys. zł netto i ok. 81,5 tys. zł „wartości podatkowej” – wyraźnie poniżej progu. Nawet S-Cross z AllGrip za ok. 115 tys. zł brutto przy 50% VAT daje ok. 104 tys. zł – przekracza próg tylko symbolicznie.
Wszystkie spalinowe Suzuki to miękkie hybrydy (mild hybrid) z emisją powyżej 50 g/km – obowiązuje je limit 100 tys. zł. Nie ma znaczenia, że w nazwie występuje słowo „hybrid”. Szczegóły mechanizmu wyjaśniamy w artykule limity kosztów leasingu w 2026 roku.
e Vitara i Across – wyższe limity
Elektryczna e Vitara korzysta z limitu 225 tys. zł, w który mieści się w całości. Across jako hybryda plug-in z zasięgiem elektrycznym ok. 127–129 km ma emisję znacznie poniżej 50 g/km, więc zwykle obowiązuje go limit 150 tys. zł. Przy cenie ok. 230 tys. zł brutto oznacza to, że do kosztów trafi ok. dwóch trzecich kapitału – wciąż wyraźnie więcej niż przy spalinowym SUV-ie tej wielkości.
Ile kosztuje leasing Suzuki Vitara i Across? Przykładowe raty
Rata leasingu Suzuki Vitara wynosi orientacyjnie ok. 1 180 zł netto miesięcznie przy cenie 73 tys. zł netto, 10% wpłaty, 60 miesiącach i wykupie 15%. Dla porównania pokazujemy Acrossa plug-in.
| Parametr | Vitara 1.4 mHEV | Across 2.5 PHEV |
|---|---|---|
| Cena netto auta (przykład) | 73 000 zł | 187 000 zł |
| Wpłata własna | 10% (7 300 zł) | 15% (28 050 zł) |
| Okres umowy | 60 miesięcy | 48 miesięcy |
| Wykup | 15% (10 950 zł) | 30% (56 100 zł) |
| Orientacyjna rata netto | ok. 1 180 zł | ok. 2 870 zł |
| Limit kosztów | 100 tys. zł – cała rata w kosztach | 150 tys. zł – ok. 70% kapitału w kosztach |
Kalkulacje są orientacyjne i nie są ofertą – przyjęliśmy typowe oprocentowanie rynkowe. Faktyczna rata zależy od leasingodawcy, oceny Twojej firmy i pakietu ubezpieczeń. Swoje warianty policzysz w kalkulatorze raty leasingu samochodu albo w kalkulatorze leasingowym Avanti Finance.
Czy napęd AllGrip ma znaczenie w leasingu?
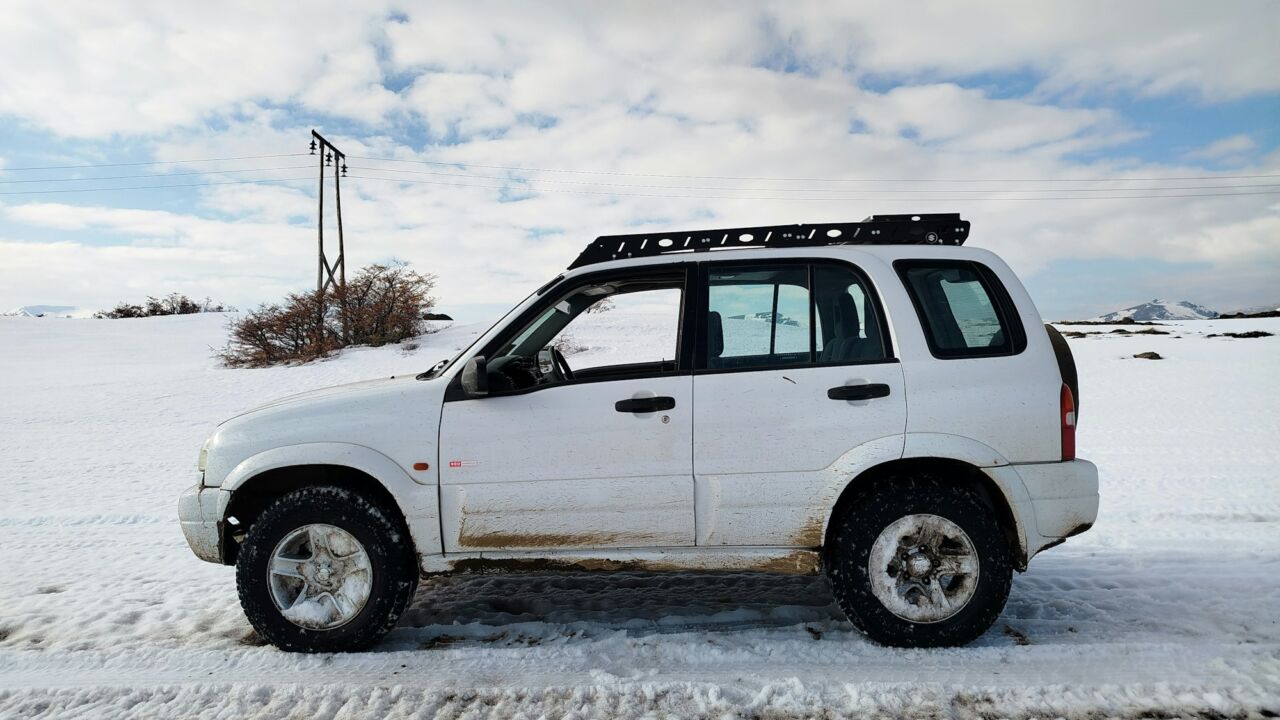
Podatkowo nie – liczy się cena i emisja. Praktycznie tak: napęd 4x4 poszerza krąg zastosowań auta i poprawia jego wartość na rynku wtórnym, co sprzyja wyższemu wykupowi lub łatwiejszej sprzedaży po umowie.
AllGrip Select w Vitarze i S-Crossie to układ z kilkoma trybami (Auto, Sport, Snow, Lock), który dobrze radzi sobie na szutrze, błocie i śniegu. Dla firm z Podhala, Bieszczad, Warmii czy obszarów wiejskich to często argument decydujący. Koszt dopłaty do 4x4 jest umiarkowany, a auto wciąż pozostaje blisko limitu 100 tys. zł.
W e Vitarze dostępny jest elektryczny napęd AllGrip-e z dodatkowym silnikiem na tylnej osi – rzadkość wśród kompaktowych elektryków. Więcej o autach tego typu znajdziesz na stronie leasing SUV-ów.
Suzuki dla nowej firmy i JDG – dlaczego to częsty wybór?
Niska cena Suzuki sprawia, że leasing jest osiągalny także dla przedsiębiorców na starcie. Przy finansowaniu do ok. 100–150 tys. zł leasingodawcy często stosują uproszczone procedury.
Nowa firma, działająca np. kilka miesięcy, może spotkać się z wymogiem wyższej wpłaty – typowo 10–30%. Przy Swifcie za 57 tys. zł netto 20% to ok. 11 tys. zł, czyli kwota znacznie bardziej dostępna niż przy autach droższych. Wpłata jest kosztem podatkowym w miesiącu poniesienia (w zakresie limitu), co dodatkowo pomaga w pierwszym roku działalności.
Więcej o warunkach dla młodych firm przeczytasz na stronie leasing samochodu dla nowej firmy. Jeśli rozliczasz się ryczałtem, sprawdź też poradnik o leasingu samochodu na ryczałcie.
Przy tanich autach, takich jak Swift czy Vitara, opłaca się porównać leasing z kredytem samochodowym. Leasing zwykle wygrywa podatkowo, ale przy ryczałcie i braku VAT różnica może być niewielka. Ostateczną decyzję skonsultuj z księgowym, który zna Twoją formę opodatkowania.
Wartość rezydualna i wykup Suzuki – na co się nastawić?
Suzuki dobrze trzyma wartość w segmencie aut budżetowych, szczególnie wersje z napędem AllGrip i Jimny, którego ceny na rynku wtórnym są wyjątkowo stabilne.
W leasingu Suzuki najczęściej wybiera się niski wykup – 1–20%. Ponieważ auto mieści się w limicie, wyższa rata nie jest problemem podatkowym, a na koniec umowy przejmujesz samochód za niewielką kwotę. Wyższy wykup (25–35%) ma sens, gdy planujesz wymianę auta po 3–4 latach.
Przy e Vitarze zachowaj ostrożność – rynek używanych elektryków jest jeszcze młody. Przy Acrossie, który technicznie bazuje na sprawdzonej konstrukcji Toyoty RAV4 plug-in, wykup na poziomie 30% po 4 latach wydaje się rozsądny. Zasady wykupu opisujemy w artykule wykup samochodu z leasingu.
Krótka historia Suzuki w Polsce – skąd zaufanie firm?
Suzuki jest obecne na polskim rynku od lat 90. i od początku buduje pozycję na małych, oszczędnych i trwałych autach. Kultowy stał się Jimny, a Vitara i Swift od lat należą do najpopularniejszych modeli w swoich segmentach.
Marka produkuje stosunkowo proste konstrukcje: wolnossące lub małe turbodoładowane silniki benzynowe, wspierane 12- lub 48-woltowym układem mild hybrid. Dla firmy oznacza to przewidywalne koszty serwisu i mniejsze ryzyko drogich awarii po gwarancji. Lekkość aut (Swift waży mniej niż tonę) przekłada się z kolei na niskie spalanie – często w okolicach 5 l/100 km.
W ostatnich latach Suzuki poszerzyło gamę dzięki współpracy z Toyotą. Owocem tej współpracy był pierwszy Across, a dziś także nowy Across plug-in oraz elektryczna e Vitara, rozwijana razem z Toyotą (jej bliźniakiem jest Toyota Urban Cruiser). Jeśli porównujesz te modele, zajrzyj na stronę leasing Toyoty.
Gwarancja i serwis Suzuki a leasing
Nowe Suzuki objęte jest gwarancją producenta, a dla aut zelektryfikowanych dochodzi osobna gwarancja na komponenty hybrydowe lub baterię trakcyjną. Przy umowie na 60 miesięcy warto sprawdzić, czy gwarancja pokryje cały okres leasingu.
Serwisowanie w autoryzowanej stacji nie jest wymogiem leasingodawcy, ale bywa warunkiem zachowania gwarancji. Koszty przeglądów Suzuki są niskie na tle rynku, a wszystkie wydatki eksploatacyjne rozliczasz w kosztach – w 75% przy użytku mieszanym lub w 100% przy aucie wyłącznie firmowym ze zgłoszeniem VAT-26 i ewidencją przebiegu.
Nowe czy używane Suzuki w leasingu?
Nowe Suzuki jest na tyle tanie, że różnica w racie względem używanego egzemplarza bywa niewielka. Leasing używanego auta ma sens głównie przy modelach, których nie ma już w nowej ofercie.
Na rynku wtórnym szukaj Jimny (w tym użytkowej wersji Jimny Pro z homologacją N1 – pełny VAT, brak limitu), Swace i starszego Acrossa, które powstawały we współpracy z Toyotą, oraz poprzednich generacji Vitary. Leasingodawcy finansują auta, których wiek na koniec umowy zwykle nie przekracza 10–15 lat. Ofertę dla aut z drugiej ręki sprawdzisz w leasingu aut używanych Avanti Finance.
Suzuki Swift – najtańsze nowe auto firmowe z leasingu?
Swift od ok. 70 tys. zł brutto należy do najtańszych nowych aut w Polsce, a przy cenie ok. 57 tys. zł netto, 10% wpłaty, 48 miesiącach i wykupie 20% rata wynosi orientacyjnie ok. 1 050 zł netto. To kwota porównywalna z kosztem utrzymania kilkuletniego auta kupionego za gotówkę.
Nowy Swift ma trzycylindrowy silnik 1.2 z układem mild hybrid i spala w mieście ok. 4–5 l/100 km. Rzadkością w tej klasie jest opcjonalny napęd AllGrip Auto – praktyczny dla firm z regionów o surowszych zimach. Swift dobrze sprawdza się jako auto dla pracowników terenowych, w firmach sprzątających, opiekuńczych czy serwisowych, gdzie liczy się niski koszt kilometra.
Ubezpieczenie i GAP przy leasingu Suzuki
Leasingodawca wymaga pakietu OC i AC przez cały okres umowy. Przy autach Suzuki składki są zwykle niskie, ale ryzyko straty finansowej po szkodzie całkowitej istnieje zawsze.
AC wypłaca wartość rynkową z dnia szkody, a ta po kilku latach jest niższa niż cena zakupu. Różnicę pokrywa ubezpieczenie GAP – z kodem Avanti1 kupisz je z 10% zniżką. Przy tanich autach polisa GAP kosztuje niewiele, a może uratować kilkanaście tysięcy złotych.
Jak wziąć Suzuki w leasing? Krok po kroku
Przy autach w cenie Suzuki proces leasingowy jest zazwyczaj szybki – decyzja często zapada w 1–2 dni robocze.
- Wybierz model i napęd Zdecyduj, czy potrzebujesz AllGrip i automatu – obie opcje podnoszą cenę i mogą zbliżyć auto do limitu.
- Zapytaj o rocznik wyprzedażowy Rabaty na auta z placu często sięgają kilkunastu tysięcy złotych.
- Prześlij ofertę brokerowi Avanti Finance porówna warunki kilkunastu leasingodawców.
- Złóż prosty wniosek Przy niskich kwotach zwykle wystarczy wniosek i dane firmy.
- Podpisz umowę zdalnie Elektronicznie lub u kuriera.
- Odbierz auto u dealera Po wpłacie i rejestracji możesz ruszać.
Leasing Suzuki – plusy i minusy
Zalety
- Swift, Vitara i S-Cross w podstawowych wersjach w limicie 100 tys. zł
- Napęd 4x4 w budżetowej cenie
- Niskie raty i dostępność dla nowych firm
- e Vitara z limitem 225 tys. zł i opcją 4x4
- Across plug-in z limitem 150 tys. zł
Na co uważać
- Mild hybrid to wciąż limit 100 tys., nie 150 tys. zł
- Across jest drogi jak na markę – porównaj go z konkurencją
- Jimny osobowe tylko z rynku wtórnego
- Mniejsza sieć dealerska niż u największych marek
Dlaczego warto wziąć Suzuki w leasing przez Avanti Finance?
Nawet przy tanim aucie porównanie ofert pozwala zaoszczędzić – różnice w oprocentowaniu i opłatach dodatkowych sumują się w czasie umowy. Avanti Finance porówna dla Ciebie kilkanaście firm leasingowych, a za pośrednictwo nie płacisz nic.
Działamy od 2014 roku z siedzibą w Krakowie i obsługujemy przedsiębiorców w całej Polsce zdalnie. Doceniono nas wyróżnieniami Laur Klienta 2024 i Orły Finansów Gold 2025. Sprawdź ofertę na stronie leasing samochodów Avanti Finance lub skorzystaj z leasingu online, jeśli zależy Ci na szybkiej decyzji.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy Suzuki Vitara mieści się w limicie 100 tys. zł?
Tak, w wielu konfiguracjach. Vitara 1.4 mild hybrid kosztuje orientacyjnie od ok. 90 tys. zł brutto, a przy odliczeniu 50% VAT wartość do porównania z limitem jest jeszcze niższa. Wtedy cała część kapitałowa rat jest kosztem podatkowym. Droższe wersje z automatem lub AllGrip mogą nieznacznie przekroczyć próg.
Jaki limit kosztów ma Suzuki Across?
Across to hybryda plug-in z baterią 22,7 kWh i zasięgiem elektrycznym ponad 120 km. Emisja CO2 takiego auta jest zwykle znacznie niższa niż 50 g/km, co oznacza limit 150 tys. zł. Przed podpisaniem umowy sprawdź wartość emisji w świadectwie zgodności konkretnego egzemplarza.
Ile kosztuje leasing Suzuki Swift?
Przy cenie ok. 57 tys. zł netto, 10% wpłaty, 48 miesiącach i wykupie 20% rata wyniesie orientacyjnie ok. 1 050 zł netto. To jedna z najniższych rat dla nowego auta na rynku. Dokładną kwotę ustala leasingodawca, a wpływ mają też aktualne stopy procentowe.
Czy Suzuki e Vitara to dobre auto elektryczne do firmy?
E Vitara to kompaktowy elektryczny SUV z opcją napędu 4x4 AllGrip-e, co w segmencie jest rzadkością. Mieści się w limicie 225 tys. zł w całości. Sprawdzi się w firmach z ładowaniem w siedzibie i dziennymi trasami do ok. 250–300 km. Przy dłuższych wyjazdach warto sprawdzić moc ładowania DC.
Czy mogę wziąć w leasing Suzuki Jimny?
Nowe Jimny w wersji osobowej zniknęło z europejskiej oferty, ale na rynku wtórnym dostępne są zarówno egzemplarze osobowe, jak i użytkowe Jimny Pro z homologacją N1. Wersja N1 daje pełne odliczenie VAT i nie podlega limitowi kosztów. Leasingodawcy chętnie finansują używane Jimny, bo trzyma wartość.
Czy nowa firma może wziąć Suzuki w leasing?
Tak. Niska cena aut Suzuki sprawia, że leasing jest dostępny także dla firm działających krócej niż rok, choć leasingodawca może oczekiwać wpłaty 10–30%. Przy kwotach do ok. 100–150 tys. zł często wystarcza uproszczona procedura bez dokumentów finansowych.
Jaki wykup ustawić przy leasingu Suzuki?
Przy tanich autach często wybiera się niski wykup, np. 1–20%, aby na koniec umowy przejąć auto za niewielką kwotę. Rata jest wtedy wyższa, ale w całości trafia w koszty, bo auto mieści się w limicie. Wyższy wykup obniża ratę i sprawdza się, gdy planujesz wymianę auta po umowie.
Czy leasing Suzuki obejmuje ubezpieczenie?
Leasingodawca wymaga OC i AC przez cały okres umowy. Możesz skorzystać z pakietu leasingodawcy lub ubezpieczyć auto samodzielnie z cesją. Warto rozważyć GAP, który pokrywa różnicę między wartością rynkową w dniu szkody całkowitej a ceną zakupu lub zadłużeniem.
Zobacz też
 Rodzaj pojazduLeasing samochodów osobowych – limity 2026, VAT, raty i wybór auta do firmy
 Rodzaj pojazduLeasing SUV – od miejskich crossoverów po duże 4×4, nowe i używane
 PrzewodnikLeasing samochodu dla nowej firmy – JDG i start-up bez historii
 MarkaLeasing Toyota – hybrydy, elektryczne C-HR+ i bZ4X, nowe i używane auta
 MarkaLeasing Honda – Jazz, HR-V, ZR-V, CR-V i Civic e:HEV dla firm w 2026
 Rodzaj pojazduLeasing samochodów hybrydowych – HEV, MHEV czy plug-in? Limity 100 i 150 tys. zł
