Krótka odpowiedź
Leasing Hondy obejmuje głównie hybrydy e:HEV: Jazz (od ok. 102 tys. zł brutto), HR-V (od ok. 125 tys. zł), ZR-V, Civic i CR-V. Klasyczne hybrydy mają emisję powyżej 50 g/km, więc obowiązuje limit 100 tys. zł. Także CR-V e:PHEV, z emisją ok. 60 g/km, zwykle nie łapie się na limit 150 tys. zł.
W skrócie
- Jazz e:HEV od ok. 102 tys. zł brutto – przy 50% VAT praktycznie w limicie 100 tys. zł
- HR-V e:HEV od ok. 125 tys. zł, ZR-V od ok. 160 tys. zł, Civic od ok. 153 tys. zł brutto
- CR-V e:PHEV ma emisję ok. 60 g/km – limit 100 tys. zł, nie 150 tys. zł
- Honda nie ma w 2026 r. elektryka w podstawowej ofercie – e:Ny1 głównie z rynku wtórnego
- Przykładowa rata HR-V: ok. 1 770 zł netto przy 10% wpłaty, 48 mies., wykupie 25%
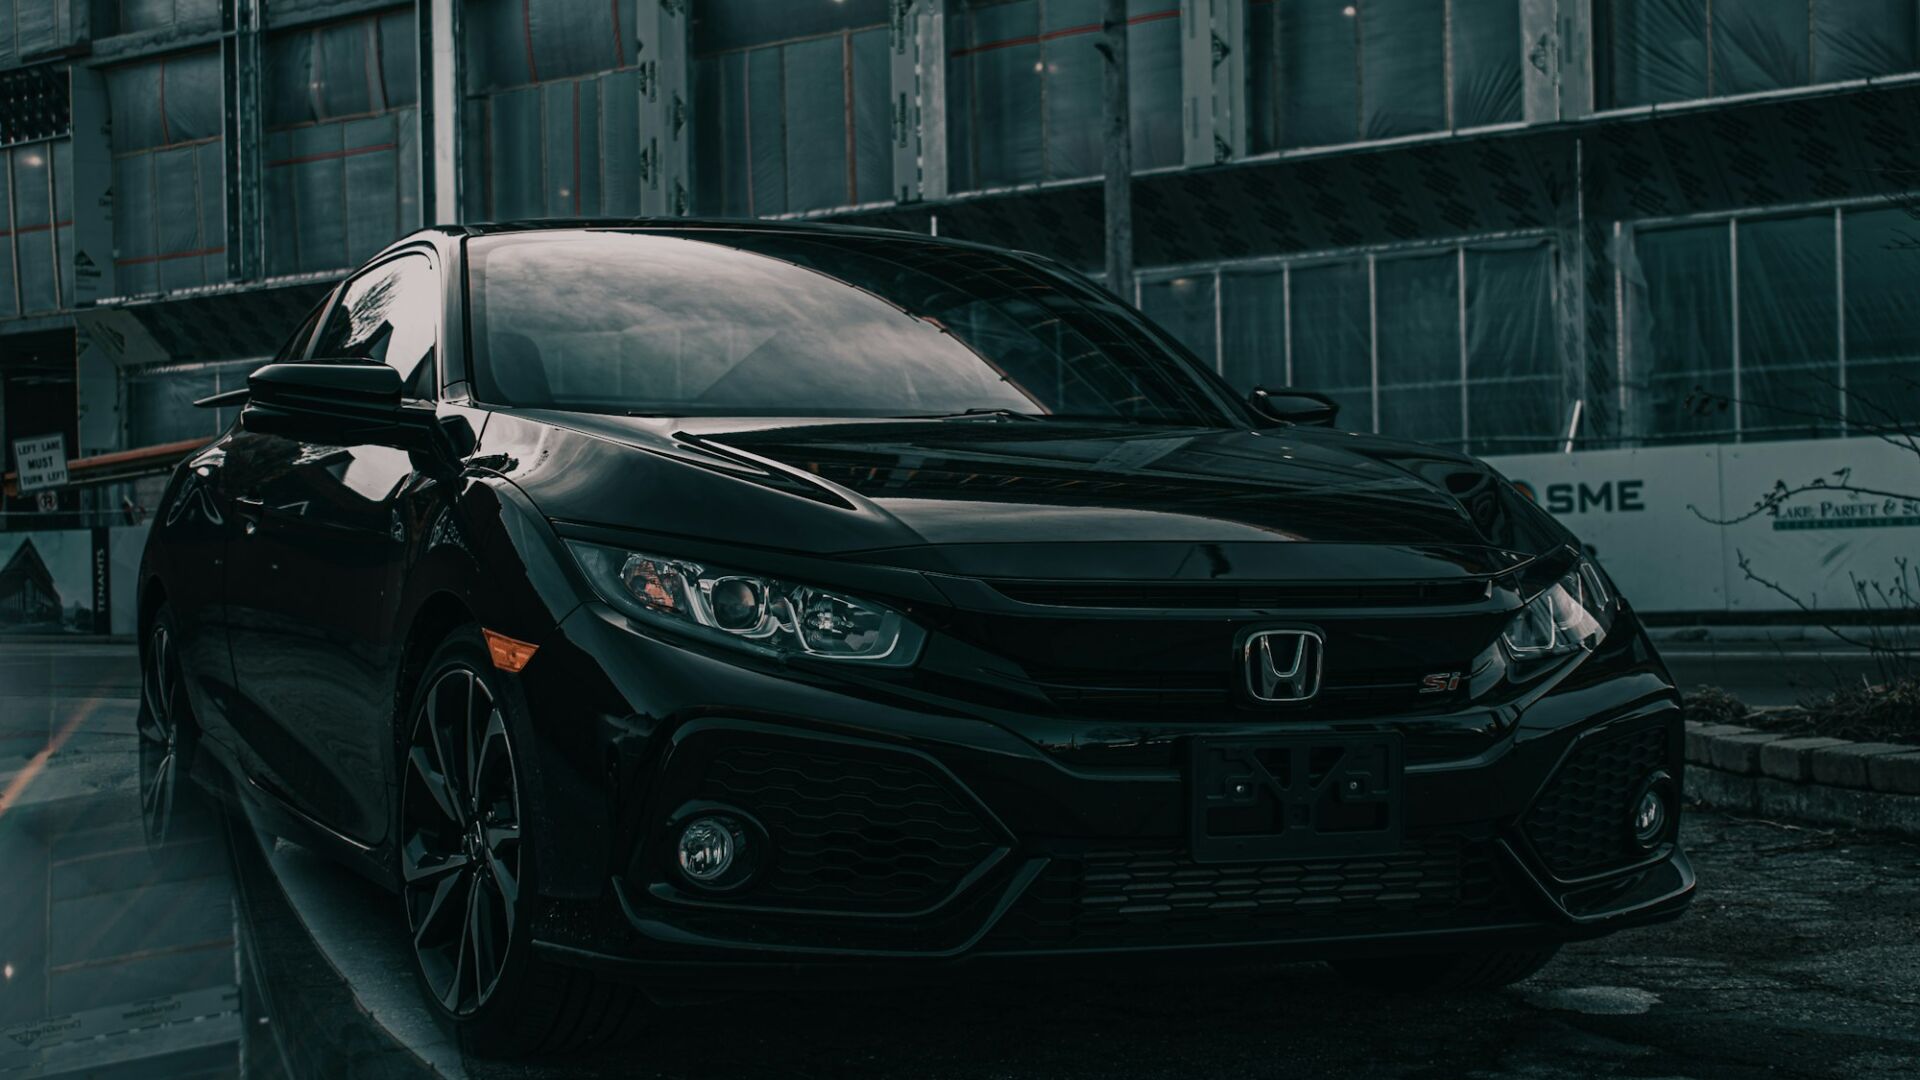
Honda od lat stawia na hybrydy i jest jedną z marek, które najwcześniej zrezygnowały w Europie z klasycznych silników Diesla. W 2026 roku polska gama to w praktyce samochody e:HEV – z układem, w którym przez większość czasu koła napędza silnik elektryczny, a benzynowy pracuje głównie jako generator – oraz CR-V e:PHEV ładowany z gniazdka.
Dla przedsiębiorcy kluczowe jest jedno: wszystkie te auta, łącznie z plug-inem, w praktyce podlegają limitowi kosztów 100 tys. zł. Wyjaśniamy, dlaczego tak jest, które modele mieszczą się w progu i ile wynoszą raty.
Które modele Hondy można wziąć w leasing w 2026 roku?
W polskich salonach Hondy dostępnych jest sześć modeli: Jazz, HR-V, ZR-V, Civic, CR-V (e:HEV i e:PHEV) oraz sportowe coupé Prelude. Ceny w tabeli są orientacyjne, zaokrąglone, na podstawie cenników rekomendowanych z 2026 roku – w salonach często obowiązują dodatkowe rabaty, a ceny zależą od wersji i rocznika.
| Model | Segment | Napęd | Cena od (brutto, orientacyjnie) | Dla kogo |
|---|---|---|---|---|
| Honda Jazz e:HEV | B (miejski, wysoki) | hybryda 1.5, automat | ok. 102 tys. zł | lekarze, agenci, usługi mobilne w mieście |
| Honda HR-V e:HEV | B-SUV | hybryda 1.5, automat | ok. 125 tys. zł | handlowcy, firmy usługowe |
| Honda Civic e:HEV | C (hatchback) | hybryda 2.0, 184 KM | ok. 153 tys. zł | przedstawiciele z dużym przebiegiem trasowym |
| Honda ZR-V e:HEV | C-SUV | hybryda 2.0, 184 KM | ok. 160 tys. zł | kadra menedżerska, rodzinne JDG |
| Honda CR-V e:HEV | D-SUV | hybryda 2.0, FWD lub AWD | ok. 190–200 tys. zł | firmy potrzebujące przestrzeni i 4x4 |
| Honda CR-V e:PHEV | D-SUV | plug-in 2.0, zasięg EV ok. 77–81 km | ok. 240 tys. zł | codzienne krótkie trasy na prądzie |
| Honda Prelude | coupé sportowe | hybryda 2.0, 184 KM | ok. 215 tys. zł | właściciele firm szukający auta z charakterem |
Honda publikuje ceny rekomendowane z rabatami okresowymi – rabat na wybrane modele często wynosi ok. 10 tys. zł. Przed złożeniem wniosku leasingowego poproś dealera o ofertę z aktualną ceną transakcyjną.
Dlaczego hybrydy Hondy podlegają limitowi 100 tys. zł?
Bo ich emisja CO₂ wynosi od ok. 100 do ok. 130 g/km, a próg dla limitu 150 tys. zł to poniżej 50 g/km. Klasyczne (samoładujące się) hybrydy, niezależnie od tego, jak sprawne są ich układy, nie mają szans zejść tak nisko.
Według cenników Hondy Jazz e:HEV emituje ok. 102–108 g/km, HR-V ok. 122 g/km, a ZR-V ok. 130 g/km. Dla porównania – tę samą zasadę stosuje się do hybryd Toyoty czy Suzuki. Mechanikę limitów omawiamy w poradniku limity kosztów leasingu samochodu 2026.
Honda CR-V e:PHEV – plug-in, który nie łapie się na 150 tys. zł
To najważniejsza pułapka w gamie Hondy. CR-V e:PHEV ma baterię ładowaną z gniazdka i zasięg elektryczny ok. 77–81 km, ale według cennika jego emisja w cyklu mieszanym wynosi ok. 60 g/km. To powyżej progu 50 g/km, więc obowiązuje go limit 100 tys. zł – identyczny jak dla zwykłej hybrydy.
Przy cenie ok. 240 tys. zł brutto i odliczeniu 50% VAT (wartość ok. 217 tys. zł) do kosztów trafi zaledwie ok. 46% części kapitałowej rat. Jeśli zależy Ci na limicie 150 tys. zł, porównaj CR-V z plug-inami innych marek o emisji poniżej 50 g/km.
Nie zakładaj, że każda hybryda plug-in ma limit 150 tys. zł. Decyduje emisja CO₂ z dokumentów konkretnego egzemplarza (CoC). Jeśli dealer lub leasingodawca twierdzi inaczej, poproś o dokument z wartością emisji i pokaż go księgowemu.
Ile wynosi rata leasingu Hondy HR-V i CR-V e:PHEV?
Rata leasingu Hondy HR-V wynosi orientacyjnie ok. 1 770 zł netto miesięcznie przy cenie 101,5 tys. zł netto, wpłacie 10%, 48 miesiącach i wykupie 25%. CR-V e:PHEV przy 15% wpłaty i 60 miesiącach – ok. 2 810 zł netto.
| Parametr | HR-V e:HEV Elegance | CR-V e:PHEV Advance Tech |
|---|---|---|
| Cena netto auta (przykład) | 101 500 zł | 195 000 zł |
| Wpłata własna | 10% (10 150 zł) | 15% (29 250 zł) |
| Okres umowy | 48 miesięcy | 60 miesięcy |
| Wykup | 25% (25 375 zł) | 20% (39 000 zł) |
| Orientacyjna rata netto | ok. 1 770 zł | ok. 2 810 zł |
| Limit kosztów | 100 tys. zł – ok. 90% kapitału w kosztach (przy 50% VAT) | 100 tys. zł – ok. 46% kapitału w kosztach (przy 50% VAT) |
Kalkulacje są orientacyjne, oparte na typowym oprocentowaniu – nie są ofertą. Wysokość raty ustala leasingodawca po ocenie Twojej firmy. Własne warianty sprawdzisz w kalkulatorze raty leasingu samochodu.
Czy CR-V e:PHEV mimo to opłaca się w firmie?
Może się opłacać – ale z powodów eksploatacyjnych, a nie podatkowych. Jeśli dziennie pokonujesz do 60–70 km i ładujesz auto w firmie lub w domu, koszt paliwa spada do minimum.
Policz to tak: przy 20 tys. km rocznie, z czego 70% na prądzie, oszczędność na paliwie względem CR-V e:HEV może sięgać kilku tysięcy złotych rocznie. Z drugiej strony plug-in jest droższy w zakupie o ok. 40 tys. zł, a limit kosztów jest ten sam. Dlatego przy dłuższych trasach i braku ładowania zwykła hybryda CR-V e:HEV bywa rozsądniejszym wyborem.
Więcej argumentów znajdziesz w poradniku elektryk czy hybryda do firmy oraz na stronie leasing samochodów hybrydowych.
Wartość rezydualna Hondy – jaki wykup wybrać?
Honda należy do marek o stabilnej wartości rezydualnej. Hybrydowe CR-V i Jazz mają dobrą opinię na rynku wtórnym dzięki trwałości napędu, co pozwala ustawić wykup na poziomie 25–35% po 4 latach.
Przy Jazzie i HR-V, które mieszczą się w limicie lub przekraczają go nieznacznie, możesz wybrać niski wykup (np. 10–20%) – rata wzrośnie, ale niemal w całości trafi w koszty. Przy CR-V e:PHEV, gdzie do kosztów wchodzi mniej niż połowa kapitału, korzystniejszy jest wyższy wykup: obniżasz ratę i odkładasz decyzję o zakupie na koniec umowy.
Pamiętaj o zasadach podatkowych przy późniejszej sprzedaży wykupionego auta – opisujemy je w artykule sprzedaż samochodu po wykupie z leasingu.
Przy Hondzie Jazz sprawdź, czy odliczasz 50% VAT. Wtedy do limitu porównujesz cenę netto plus połowę VAT – Jazz za 102 tys. zł brutto to ok. 92 tys. zł, czyli mieści się w progu. Zasady podatkowe dla Twojej firmy zawsze skonsultuj z księgowym.
Honda Jazz – dlaczego to ulubione auto lekarzy i firm usługowych?
Jazz łączy kompaktowe wymiary z bardzo pojemnym wnętrzem, automatyczną skrzynią i niskim spalaniem w mieście. Dla przedsiębiorców, którzy dużo jeżdżą między klientami, to praktyczny i tani w eksploatacji wybór.
Charakterystyczne dla Jazza „magiczne siedzenia” – podnoszone siedziska tylnej kanapy – pozwalają przewozić wysokie przedmioty, np. sprzęt medyczny, rehabilitacyjny czy próbki towaru. Hybryda e:HEV w ruchu miejskim często jedzie wyłącznie na prądzie, a spalanie w korkach bywa niższe niż na trasie. Wersja Crosstar z podwyższonym zawieszeniem jest ok. 15 tys. zł droższa, co przesuwa ją ponad limit 100 tys. zł.
Jeśli prowadzisz praktykę medyczną, zajrzyj do poradnika leasing samochodu dla lekarza – omawiamy w nim m.in. specyfikę rozliczeń w zależności od formy opodatkowania.
Honda Prelude i Civic – sportowe hybrydy w leasingu
Nowa Honda Prelude to hybrydowe coupé z napędem 2.0 e:HEV o mocy 184 KM, oferowane w Polsce w jednej, bogato wyposażonej wersji za ok. 215 tys. zł brutto. To auto dla przedsiębiorców, którzy szukają czegoś bardziej emocjonalnego niż SUV, ale bez wysokich kosztów paliwa.
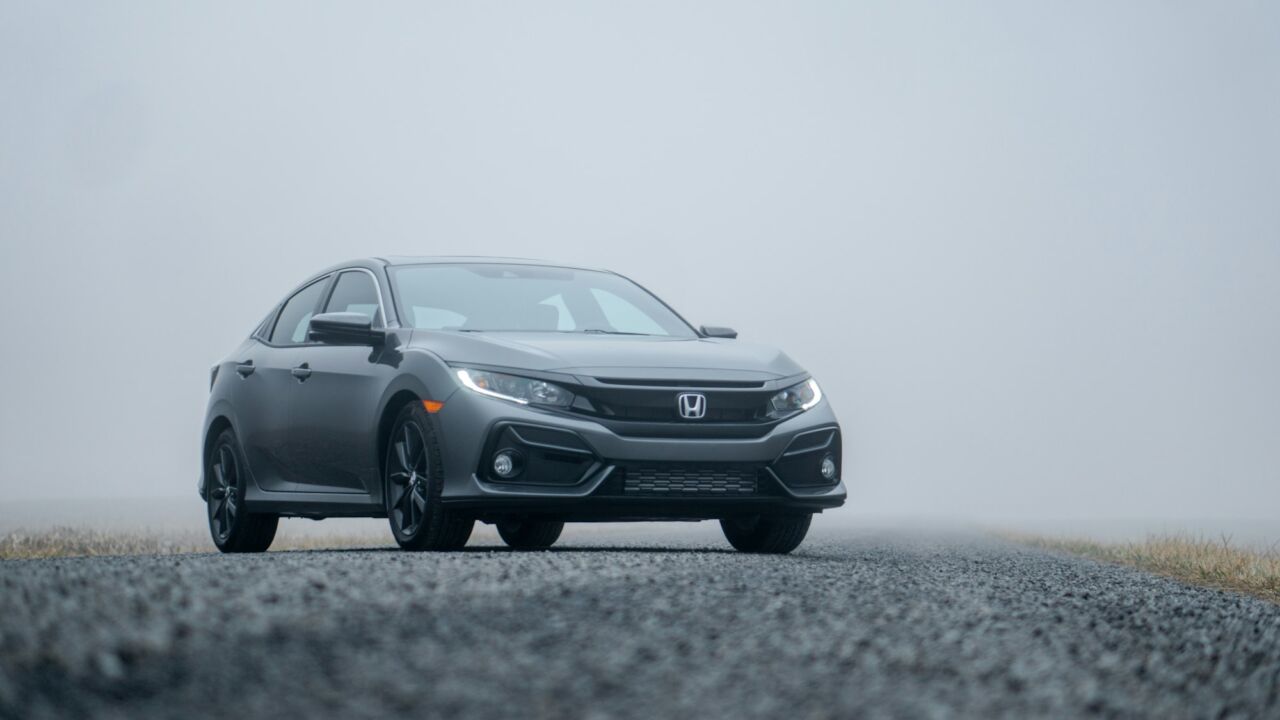
W leasingu Prelude podlega limitowi 100 tys. zł, więc do kosztów trafi niecała połowa części kapitałowej rat. Jej atutem może być za to wartość rezydualna – nowa, nisko-wolumenowa wersja kultowego modelu ma szanse dobrze trzymać cenę. Civic e:HEV z tym samym napędem jest tańszy o ok. 60 tys. zł i praktyczniejszy na co dzień, a przy podobnych osiągach daje niższą ratę.
Honda nowa czy używana w leasingu?
Używana Honda to dobry sposób na niższą ratę – zwłaszcza, że hybrydy tej marki mają opinię bardzo trwałych. Leasingodawcy finansują auta, których wiek na koniec umowy zwykle nie przekracza 10–15 lat.
Na rynku wtórnym znajdziesz CR-V hybrid poprzedniej generacji, Civic Type R, a także elektryczne Hondy e:Ny1 i Honda e. Te ostatnie korzystają z limitu 225 tys. zł, więc przy cenie egzemplarza używanego cała rata zazwyczaj stanowi koszt. Ofertę dla aut z rynku wtórnego sprawdzisz w leasingu aut używanych Avanti Finance, a więcej o zasadach przeczytasz na stronie leasing samochodów używanych.
Leasing operacyjny czy najem długoterminowy Hondy?
Leasing operacyjny wybierz, jeśli chcesz na koniec umowy wykupić auto lub mieć wpływ na wykup; najem długoterminowy – jeśli wolisz stałą opłatę z serwisem i oponami oraz zwrot auta po umowie. Przy Hondach oba modele są popularne.
Ponieważ hybrydy Hondy dobrze trzymają wartość, najem długoterminowy bywa przy nich konkurencyjny cenowo – firma wynajmująca zakłada wysoką wartość auta po zakończeniu umowy. Z kolei leasing daje elastyczność: możesz wykupić Jazza za kilkanaście procent wartości i jeździć nim kolejne lata. Porównanie obu form znajdziesz na stronie najem długoterminowy czy leasing.
Gwarancja i serwis Hondy w czasie leasingu
Nowe Hondy mają gwarancję producenta, a komponenty układu hybrydowego objęte są dłuższą ochroną. W leasingu na 4–5 lat warto sprawdzić, czy warunki gwarancji obejmują cały okres umowy.
Układ e:HEV nie ma tradycyjnej skrzyni biegów ani rozrusznika, a hamulce zużywają się wolniej dzięki rekuperacji. To przekłada się na niskie koszty serwisu – w firmie rozliczasz je w 75% przy użytku mieszanym. Pamiętaj, że leasingodawca nie odpowiada za serwis, a regularne przeglądy chronią wartość auta przy wykupie.
Ubezpieczenie Hondy w leasingu i ochrona GAP
Leasingodawca wymaga OC i AC przez cały okres umowy. Przy Hondach składki są umiarkowane, ale CR-V należy do SUV-ów, które bywają celem złodziei – ubezpieczyciel może wymagać dodatkowego zabezpieczenia.
Po szkodzie całkowitej lub kradzieży AC wypłaca wartość rynkową z dnia zdarzenia. Różnicę między tą kwotą a ceną zakupu lub saldem leasingu pokrywa ubezpieczenie GAP – z kodem Avanti1 zapłacisz 10% mniej.
Jak wziąć Hondę w leasing krok po kroku?
- Dobierz model do tras Krótkie trasy i ładowanie – CR-V e:PHEV; długie trasy – e:HEV.
- Sprawdź emisję i cenę Poproś dealera o ofertę z wartością CO₂ i ceną po rabacie.
- Porównaj oferty leasingu Broker zapyta kilkanaście leasingodawców o warunki.
- Złóż wniosek Przy niższych kwotach wystarczy uproszczona procedura.
- Podpisz umowę zdalnie Elektronicznie lub u kuriera.
- Odbierz Hondę w salonie Po rejestracji i wpłacie opłaty wstępnej.
Leasing Hondy – zalety i ograniczenia
Zalety
- Niskie spalanie i trwałe układy hybrydowe
- Jazz i HR-V blisko lub poniżej limitu 100 tys. zł
- Dobra wartość rezydualna – wykup 25–35%
- Niskie koszty serwisu e:HEV
Na co uważać
- CR-V e:PHEV ma emisję ok. 60 g/km – limit 100 tys., nie 150 tys. zł
- Brak elektryka w podstawowej ofercie 2026
- ZR-V, Civic i CR-V wyraźnie powyżej limitu
- Mniejsza sieć dealerska niż u liderów rynku
Dlaczego warto leasingować Hondę przez Avanti Finance?
Avanti Finance porównuje oferty wielu leasingodawców i pomaga dobrać strukturę umowy do limitu kosztów konkretnego modelu – za pośrednictwo nie płacisz.
Działamy od 2014 roku, obsługujemy firmy w całej Polsce zdalnie, a nasza praca została doceniona wyróżnieniami Laur Klienta 2024 i Orły Finansów Gold 2025. Zacznij od strony leasing samochodów Avanti Finance, a jeśli masz już ofertę z salonu, skorzystaj z bezpłatnego sprawdzenia oferty leasingu.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy Honda CR-V e:PHEV ma limit 150 tys. zł?
Zwykle nie. Według cennika Hondy emisja CR-V e:PHEV w cyklu mieszanym WLTP wynosi ok. 60 g/km, a limit 150 tys. zł obejmuje auta poniżej 50 g/km. W praktyce oznacza to limit 100 tys. zł, tak jak dla zwykłych hybryd. Zawsze sprawdź jednak emisję w świadectwie zgodności konkretnego egzemplarza.
Jaki limit kosztów ma Honda Jazz e:HEV?
Jazz e:HEV to klasyczna hybryda z emisją ok. 100 g/km, więc obowiązuje limit 100 tys. zł. Przy cenie od ok. 102 tys. zł brutto i odliczeniu 50% VAT wartość auta do porównania z limitem wynosi ok. 92 tys. zł, czyli cała część kapitałowa rat może trafić w koszty.
Ile kosztuje leasing Hondy HR-V?
Przy cenie ok. 101,5 tys. zł netto, wpłacie 10%, okresie 48 miesięcy i wykupie 25% rata wynosi orientacyjnie ok. 1 770 zł netto. Wersje wyższe wyposażeniowo podnoszą ratę proporcjonalnie. Ostateczne warunki ustala leasingodawca po analizie Twojej firmy.
Czy Honda ma samochód elektryczny w leasingu?
W 2026 roku podstawowa oferta Hondy w Polsce opiera się na hybrydach e:HEV i plug-in. Elektryczny e:Ny1 jest dostępny przede wszystkim na rynku wtórnym lub z zapasów. Jako auto elektryczne korzysta z limitu 225 tys. zł, więc w leasingu używanego egzemplarza cała rata zwykle trafia w koszty.
Czy Honda dobrze trzyma wartość?
Tak, Honda należy do marek o dobrej wartości rezydualnej, szczególnie CR-V i Jazz, cenione za trwałość układów hybrydowych. Pozwala to w leasingu ustawić wykup na poziomie 25–35% po 4 latach bez ryzyka, że auto będzie warte mniej niż kwota wykupu.
Czy mogę wziąć Hondę Civic Type R w leasing?
Tak, Civic Type R z rynku wtórnego lub z ostatnich dostaw jest chętnie finansowany przez leasingodawców, bo bardzo dobrze trzyma wartość. Ze względu na spalinowy napęd obowiązuje limit 100 tys. zł. Wysoki wykup obniża ratę i wykorzystuje stabilną cenę tego modelu na rynku wtórnym.
Jakie dokumenty są potrzebne do leasingu Hondy?
Przy kwotach do ok. 150–200 tys. zł leasingodawcy często stosują uproszczoną procedurę: wniosek, dowód osobisty i dane firmy z rejestrów. Przy wyższych kwotach lub krótkim stażu firmy mogą poprosić o deklaracje podatkowe lub wyciągi z konta. Broker podpowie, czego wymaga konkretny leasingodawca.
Czy leasing Hondy można zakończyć przed czasem?
Tak, większość leasingodawców pozwala na wcześniejsze zakończenie umowy, zwykle z opłatą za przedterminowe rozliczenie lub poprzez cesję na inną firmę. Warunki są różne u poszczególnych leasingodawców, dlatego warto je sprawdzić przed podpisaniem umowy.
Zobacz też
 Rodzaj pojazduLeasing samochodów hybrydowych – HEV, MHEV czy plug-in? Limity 100 i 150 tys. zł
 MarkaLeasing Toyota – hybrydy, elektryczne C-HR+ i bZ4X, nowe i używane auta
 MarkaLeasing Suzuki – Swift, Vitara, S-Cross, e Vitara i Across dla firmy
 PoradnikElektryk czy hybryda do firmy? Porównanie kosztów, limitów i podatków w 2026
 PoradnikLimity kosztów leasingu samochodu w 2026 r. – 100, 150 i 225 tys. zł w praktyce
