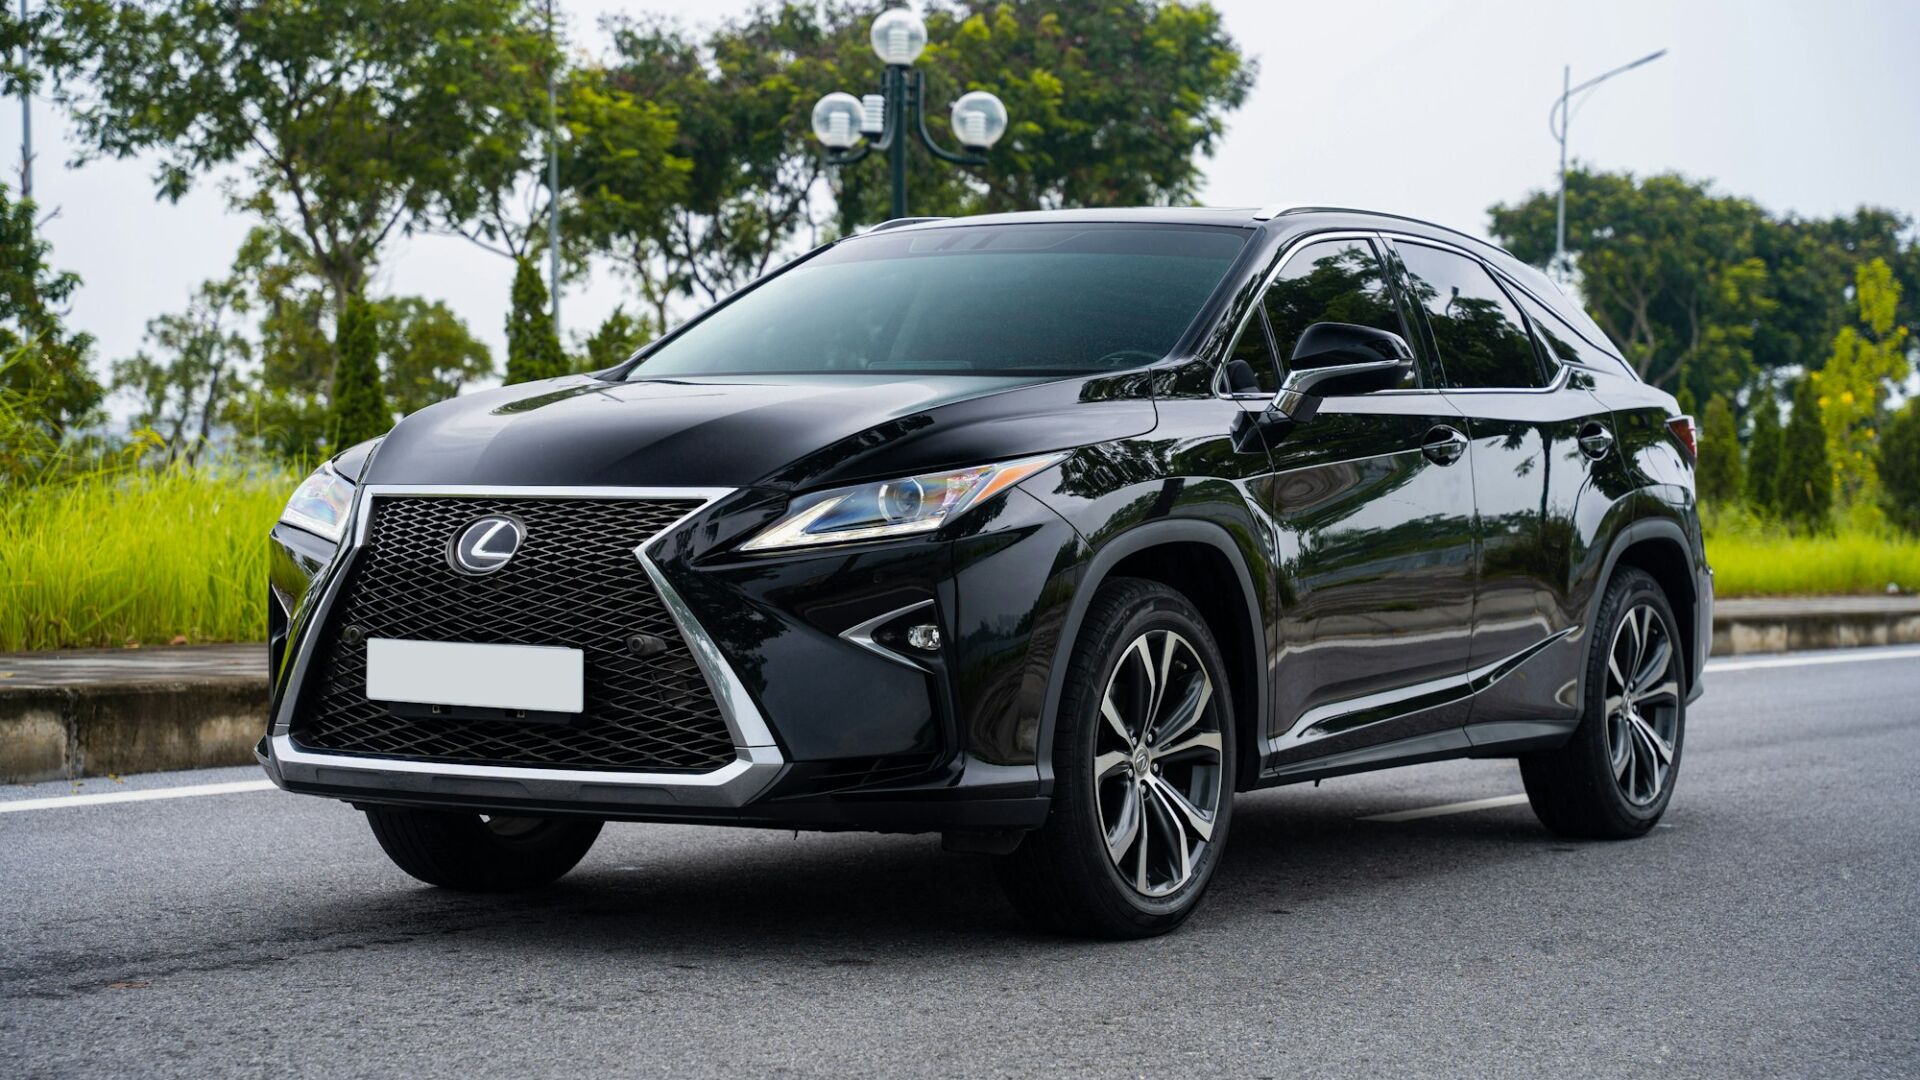
Krótka odpowiedź
Leasing Lexusa to finansowanie hybrydowych LBX, UX, NX, RX lub ES, plug-inów 450h+ albo elektrycznych RZ i ES przez firmę leasingową, zwykle na 36–60 miesięcy z wysokim wykupem. Klasyczne hybrydy Lexusa mają emisję powyżej 50 g/km, więc limit wynosi 100 tys. zł. Plug-iny NX i RX 450h+ korzystają z limitu 150 tys. zł, a elektryki – 225 tys. zł.
W skrócie
- Klasyczne hybrydy Lexusa (LBX, UX, NX 350h, RX 350h, ES 300h) podlegają limitowi 100 tys. zł – mimo napędu hybrydowego.
- NX 450h+ i RX 450h+ to plug-iny z emisją poniżej 50 g/km, więc obejmuje je limit 150 tys. zł.
- Elektryczne RZ i nowy ES 350e/500e korzystają z limitu 225 tys. zł.
- Najtańszy LBX kosztuje orientacyjnie od ok. 135–155 tys. zł brutto, zależnie od promocji.
- Wysoka wartość rezydualna Lexusa pozwala na wykup 35–45% i niższą ratę.
Lexus to w Polsce marka szczególna – nasi kierowcy kupują w Europie ponadprzeciętnie dużo Lexusów, a model ES od lat cieszy się tu wyjątkową popularnością. Firmy wybierają Lexusa z prostego powodu: to auto premium, które bardzo wolno traci na wartości i rzadko odwiedza serwis poza przeglądami.
Jest jednak haczyk, o którym wielu przedsiębiorców dowiaduje się dopiero od księgowej. Klasyczne hybrydy Lexusa nie dają wyższego limitu kosztów. Poniżej wyjaśniamy, jak w 2026 r. rozliczać leasing poszczególnych modeli, który napęd daje największą korzyść podatkową i ile wynosi rata dla dwóch skrajnie różnych modeli.
Jakie modele Lexusa możesz wziąć w leasing w 2026 roku?
W polskich salonach dostępne są LBX, UX, NX, RX, ES, RZ, LM oraz terenowe LX i GX w ograniczonej dostępności. Najczęściej w leasingu firmowym pojawiają się NX, RX i ES, a coraz częściej najmniejszy LBX.
| Model | Segment | Napędy | Cena od (brutto, orientacyjnie) | Dla kogo |
|---|---|---|---|---|
| Lexus LBX | B-SUV premium | hybryda 1.5 | ok. 135–155 tys. zł | JDG, lekarze, auto miejskie z klasą |
| Lexus UX | C-SUV premium | hybryda 300h | ok. 170 tys. zł | kadra średnia, kto chce kompaktowego premium |
| Lexus NX | D-SUV premium | hybryda 350h, plug-in 450h+ | ok. 230 tys. zł (350h) | kadra zarządzająca, wolne zawody |
| Lexus RX | E-SUV premium | hybryda 350h, plug-in 450h+, 500h | ok. 320 tys. zł | zarząd, reprezentacja |
| Lexus ES (nowa generacja) | E (limuzyna) | hybryda 300h, elektryczny 350e/500e | ok. 300 tys. zł | prezesi, przewóz VIP, kierowcy biznesowi |
| Lexus RZ | D-SUV | elektryczny | ok. 280 tys. zł | firmy z ładowaniem, zarząd |
| Lexus LM | van luksusowy | hybryda | powyżej 600 tys. zł | transport VIP, hotele |
Ceny zależą od wersji, rocznika i trwających akcji – w 2026 r. Lexus kilkukrotnie ogłaszał promocje i wyprzedaże roczników, w których rabaty sięgały kilkudziesięciu tysięcy złotych. Nowy ES ósmej generacji trafił do salonów w 2026 r. w wersji hybrydowej i – po raz pierwszy – elektrycznej.
Dlaczego hybryda Lexusa ma limit 100 tys. zł, a nie 150 tys. zł?
Bo o limicie decyduje emisja CO₂, a klasyczne hybrydy Lexusa emitują ponad 50 g/km. Od 2026 r. auta z emisją 50 g/km i wyższą mają limit 100 tys. zł, poniżej 50 g/km – 150 tys. zł, a elektryki – 225 tys. zł. Hybryda samoładująca, choć oszczędna, spełnia tylko pierwszy warunek.
Dla auta premium to istotna różnica. NX 350h za ok. 187 tys. zł netto przy użytku mieszanym daje wartość dla limitu ok. 208 tys. zł. Do kosztów trafi wtedy zaledwie ok. 48% części kapitałowej raty. Odsetki i opłaty niezwiązane z kapitałem zaliczysz w całości.
Plug-in 450h+ – sposób na wyższy limit
NX 450h+ i RX 450h+ mają większą baterię, którą ładujesz z gniazdka, i zasięg elektryczny pozwalający na codzienną jazdę bez spalania benzyny. Ich homologowana emisja jest niższa niż 50 g/km, co podnosi limit do 150 tys. zł. Różnica w kosztach podatkowych w ciągu 4 lat może sięgnąć kilkudziesięciu tysięcy złotych.
Zasady przejścia z limitu 150 na 100 tys. zł w 2026 r. dotyczą także umów zawartych wcześniej – według interpretacji z 9 stycznia 2026 r. limit stosuje się do rat fakturowanych od 2026 r. Jeśli leasingujesz hybrydowego Lexusa od 2024 lub 2025 r., sprawdź z księgowym, jak zmieniła się część raty w kosztach. Więcej w artykule o limitach kosztów leasingu od 2026 r.
Ile wynosi rata leasingu Lexusa? LBX i NX 450h+ w liczbach
Za LBX zapłacisz orientacyjnie ok. 1980 zł netto miesięcznie, a za NX 450h+ – ok. 3250 zł netto. Kalkulacje są poglądowe i oparte na typowym oprocentowaniu w 2026 r.
| Parametr | Lexus LBX 1.5 Hybrid | Lexus NX 450h+ |
|---|---|---|
| Cena netto | 108 100 zł | 243 900 zł |
| Wpłata własna | 10% (10 810 zł) | 20% (48 780 zł) |
| Okres | 36 miesięcy | 48 miesięcy |
| Wykup | 40% (43 240 zł) | 35% (85 365 zł) |
| Orientacyjna rata netto | ok. 1 980 zł | ok. 3 250 zł |
| Limit i część kapitałowa w kosztach | 100 tys. zł – ok. 83% | 150 tys. zł – ok. 55% |
Wysoki wykup przy LBX to świadomy wybór: Lexusy tracą wartość wolno, więc nawet 40% po 3 latach zwykle jest poniżej ceny rynkowej. Własne warianty sprawdzisz w kalkulatorze raty leasingu lub w kalkulatorze Avanti Finance.
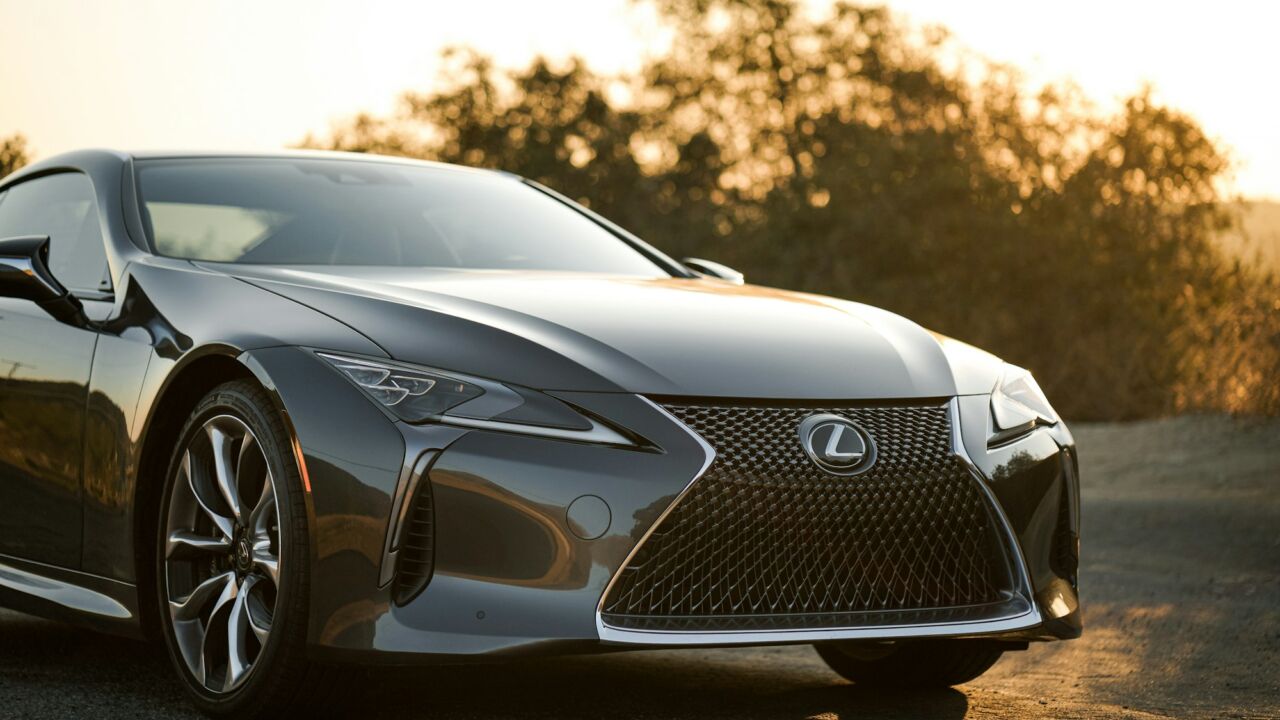
Czy elektryczny Lexus RZ lub ES 350e opłaca się bardziej niż hybryda?
Pod względem podatkowym tak – elektryk korzysta z limitu 225 tys. zł, czyli ponad dwa razy wyższego niż hybryda. Przy cenie ok. 230–270 tys. zł netto do kosztów trafia zwykle 85–100% części kapitałowej raty.
Nowy ES w wersji 350e kosztuje orientacyjnie od ok. 330 tys. zł brutto, co netto przekracza limit 225 tys. zł, ale proporcja jest nadal wyraźnie lepsza niż dla ES 300h. Decyzja powinna jednak uwzględniać, gdzie ładujesz auto i jak długie trasy pokonujesz. Pomocny będzie nasz poradnik elektryk czy hybryda do firmy.
ES – limuzyna z wyborem napędu
Ósma generacja ES to pierwszy raz, gdy klient może wybrać między hybrydą a elektrykiem w tym samym nadwoziu. Dla firmy to bardzo wygodna sytuacja: jeśli auto jeździ głównie w mieście i ma dostęp do ładowarki, wersja elektryczna da wyraźnie większą tarczę podatkową.
Jak wysoka wartość rezydualna Lexusa obniża ratę?
Im wyższy wykup akceptuje leasingodawca, tym mniejszą część ceny spłacasz w ratach – a Lexus pozwala na jeden z najwyższych wykupów w segmencie premium. Przy umowach 36-miesięcznych to często 40–45%, przy 48 miesiącach – 35–40%.
Wyższy wykup ma jednak drugą stronę: mniejsza część wartości przechodzi przez koszty w trakcie umowy. Jeśli planujesz zatrzymać auto po leasingu na dłużej, rozważ niższy wykup. Jeśli chcesz wymieniać auto co 3 lata, wysoki wykup i sprzedaż lub cesja na koniec umowy mogą być korzystniejsze. Przeczytaj też o wykupie samochodu z leasingu.
Przy Lexusie z limitem 100 tys. zł warto rozważyć wyższą wpłatę własną. Opłata wstępna również podlega proporcji limitu, ale obniża kwotę finansowania i łączny koszt odsetek. W efekcie płacisz mniej leasingodawcy, a utracona korzyść podatkowa jest mniejsza, niż mogłoby się wydawać.
Leasing czy najem długoterminowy Lexusa?
Leasing daje Ci możliwość wykupu auta po umowie, a najem długoterminowy – stałą opłatę obejmującą serwis i ubezpieczenie, bez obowiązku zatrzymania auta. Lexus z wysoką wartością końcową dobrze sprawdza się w obu formach.
Najem bywa wygodny, gdy chcesz co 3 lata jeździć nowym autem i nie zajmować się serwisem, oponami i sprzedażą. Leasing operacyjny będzie lepszy, gdy planujesz zatrzymać Lexusa na długie lata – a te auta naprawdę potrafią przejechać kilkaset tysięcy kilometrów bez większych napraw. Porównanie obu form znajdziesz na stronie najem długoterminowy czy leasing oraz w ofercie najmu długoterminowego Avanti Finance.
Lexus czy Toyota – kiedy dopłata do premium ma sens w firmie?
Lexus ma sens, gdy auto pełni funkcję reprezentacyjną albo spędzasz w nim wiele godzin tygodniowo; Toyota – gdy liczy się każda złotówka i limit 100 tys. zł. Oba auta korzystają z bardzo podobnej techniki hybrydowej, więc różnica dotyczy głównie wyciszenia, materiałów, wyposażenia i obsługi w salonie.
Przykład: Toyota RAV4 i Lexus NX mają zbliżone napędy, ale NX kosztuje kilkadziesiąt tysięcy złotych więcej. Przy limicie 100 tys. zł ta nadwyżka praktycznie w całości nie jest kosztem podatkowym, więc realnie płacisz ją z zysku po opodatkowaniu. Z drugiej strony NX odda więcej przy sprzedaży po 4 latach, co częściowo równoważy różnicę.
Lexus w wolnych zawodach
Lekarze, prawnicy i doradcy często wybierają LBX, UX lub NX, bo auto jest częścią wizerunku, a roczne przebiegi są umiarkowane. W takich przypadkach plug-in NX 450h+ z ładowaniem w domu bywa najlepszym kompromisem między komfortem a podatkami. Jeśli prowadzisz praktykę lekarską, zajrzyj do poradnika leasing samochodu dla lekarza.
Leasing używanego Lexusa – czy to dobry pomysł?
Tak, używany Lexus to jedna z najbezpieczniejszych opcji wśród aut premium z rynku wtórnego. Hybrydowe układy napędowe Toyoty i Lexusa słyną z trwałości, a części serwisowe są przewidywalne cenowo.
- Bateria hybrydowa – w autach z dużym przebiegiem poproś o test stanu baterii w ASO.
- Historia serwisowa – egzemplarze z polskich salonów zwykle mają pełną dokumentację.
- Wersje plug-in – sprawdź, czy auto było regularnie ładowane i jaki zasięg elektryczny realnie osiąga.
Kilkuletni NX czy ES często mieści się bliżej limitu 100 tys. zł, więc większa część raty trafia do kosztów niż przy nowym aucie. Szczegóły na stronie leasing samochodów używanych.
Jak zakończyć leasing Lexusa z korzyścią?
Najczęściej wykupujesz auto i zatrzymujesz je w firmie, przenosisz do majątku prywatnego albo sprzedajesz. Przy Lexusie, którego wartość rynkowa na koniec umowy często przewyższa kwotę wykupu, każda z tych opcji może przynieść realny zysk.
Pamiętaj, że sprzedaż auta przeniesionego do majątku prywatnego przed upływem 6 lat od końca miesiąca jego wycofania z działalności jest przychodem firmowym. Alternatywą bywa cesja umowy przed jej końcem. Opisujemy to w poradnikach sprzedaż auta po wykupie z leasingu i cesja leasingu samochodu.
Serwis, gwarancja i ubezpieczenie Lexusa w leasingu
Lexus oferuje program gwarancji przedłużanej przy regularnym serwisie w ASO, który może sięgać nawet 10 lat – to argument zarówno dla Ciebie, jak i dla leasingodawcy wyceniającego wartość końcową. Szczegóły warunków sprawdź u dilera, bo zależą od modelu i rocznika.
Ubezpieczenie AC jest obowiązkowe przez cały okres leasingu, a składka przy autach premium jest wyższa – również dlatego, że Lexusy bywają celem kradzieży. Od 2026 r. składkę AC rozliczasz proporcjonalnie do limitu, więc przy NX czy RX do kosztów trafi tylko jej część.
Po kradzieży lub szkodzie całkowitej różnica między odszkodowaniem a ceną zakupu może być wysoka. Dlatego przy Lexusie warto rozważyć ubezpieczenie GAP – z kodem Avanti1 kupisz je z 10% rabatem.
Zalety
- Jedna z najwyższych wartości rezydualnych w segmencie premium.
- Plug-iny 450h+ korzystają z limitu 150 tys. zł.
- Elektryczne RZ i ES z limitem 225 tys. zł.
- Niska awaryjność i przewidywalne koszty serwisu.
- Możliwość wysokiego wykupu i niższej raty.
Na co uważać
- Klasyczne hybrydy mają tylko limit 100 tys. zł.
- Przy NX 350h czy RX do kosztów trafia mniej niż połowa raty kapitałowej.
- Wysokie składki AC i ryzyko kradzieży.
- Promocje producenta bywają związane z określonym finansowaniem.
Jak wziąć Lexusa w leasing przez brokera – krok po kroku
Cały proces zwykle trwa kilka dni roboczych, a przy autach z placu dilera – nawet krócej.
- Wybierz napęd pod podatki Policz, czy hybryda, plug-in czy elektryk daje Ci najlepszy koszt po uwzględnieniu limitu.
- Poproś o ofertę z salonu Z ceną po rabacie, emisją CO₂ i informacją, czy promocja obowiązuje przy zewnętrznym leasingu.
- Przekaż ofertę doradcy Broker porówna oferty wielu leasingodawców, w tym maksymalny wykup.
- Złóż wniosek Przy autach powyżej 200 tys. zł leasingodawca może poprosić o dokumenty finansowe.
- Podpisz umowę zdalnie Elektronicznie lub u kuriera.
- Odbierz Lexusa W salonie, po opłaceniu faktury przez leasingodawcę.
Przy leasingu auta premium nie kieruj się tylko wysokością raty. Porównaj sumę opłat, wykup, koszt ubezpieczenia w pakiecie i to, jaka część kosztów faktycznie obniży Twój podatek. Indywidualne rozliczenie podatkowe skonsultuj z księgowym.
Dlaczego warto wziąć Lexusa w leasing przez Avanti Finance?
Bo zamiast jednej propozycji salonowej dostajesz porównanie wielu leasingodawców i analizę limitu kosztów – za 0 zł. Avanti Finance to niezależny broker z Krakowa, działający od 2014 r. i obsługujący firmy z całej Polski online.
- Bez opłat za pośrednictwo – wynagrodzenie brokera pokrywa leasingodawca.
- Doświadczenie z autami premium – wiemy, którzy leasingodawcy akceptują wysoki wykup dla Lexusa.
- Wyróżnienia – Laur Klienta 2024 i Orły Finansów Gold 2025.
- Zdalna obsługa – dokumenty podpisujesz online, auto odbierasz w salonie Lexusa.
Sprawdź ofertę leasingu samochodów w Avanti Finance lub prześlij gotową propozycję z salonu do bezpłatnego audytu oferty. Jeśli rozważasz inne auta premium, porównaj też leasing samochodów premium oraz bliźniaczą markę – leasing Toyoty.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy hybryda Lexusa ma wyższy limit kosztów niż auto benzynowe?
Nie. Klasyczne hybrydy Lexusa, takie jak LBX, UX 300h, NX 350h czy RX 350h, mają emisję CO₂ wyraźnie powyżej 50 g/km, więc obejmuje je limit 100 tys. zł, tak samo jak auta benzynowe. Wyższy limit 150 tys. zł dotyczy tylko hybryd plug-in z emisją poniżej 50 g/km, czyli w gamie Lexusa NX 450h+ i RX 450h+.
Ile kosztuje leasing Lexusa NX 450h+?
Przy cenie ok. 244 tys. zł netto, 20% wpłaty, 48 miesiącach i 35% wykupu rata wynosi orientacyjnie ok. 3250 zł netto miesięcznie. Ponieważ cena przekracza limit 150 tys. zł, do kosztów trafia ok. 55% części kapitałowej raty przy użytku mieszanym. Rata zależy od oceny firmy, oprocentowania i ceny wynegocjowanej w salonie.
Czy Lexus LBX mieści się w limicie 100 tys. zł?
Bazowy LBX kosztuje netto nieco ponad 100 tys. zł, a przy użytku mieszanym, po doliczeniu połowy VAT, wartość dla limitu wynosi ok. 120 tys. zł. Do kosztów trafi więc ok. 83% części kapitałowej raty. W promocjach cenowych LBX bywa tańszy, co poprawia tę proporcję.
Czy warto brać Lexusa w leasing z wysokim wykupem?
Lexusy należą do aut, które najwolniej tracą na wartości w segmencie premium, dlatego leasingodawcy akceptują wykup 35–45% przy umowach 36–48-miesięcznych. Wyższy wykup obniża ratę. Na koniec umowy możesz wykupić auto, którego wartość rynkowa często przewyższa kwotę wykupu, albo sprzedać je osobie trzeciej przez cesję lub po wykupie.
Czy mogę wziąć w leasing używanego Lexusa?
Tak, używane Lexusy są chętnie finansowane, bo mają przewidywalną wartość i niską awaryjność. Popularne na rynku wtórnym są NX, RX i ES poprzednich generacji, często z polskich salonów. Leasingodawcy zwykle akceptują auta, które na koniec umowy nie przekroczą 10–15 lat.
Czy elektryczny Lexus RZ mieści się w limicie 225 tys. zł?
Zależy od wersji i ceny po rabacie. Podstawowe odmiany RZ w promocjach mogą zbliżać się do limitu 225 tys. zł netto, ale lepiej wyposażone wersje go przekraczają. Wtedy do kosztów trafia proporcjonalna część raty kapitałowej, nadal większa niż przy hybrydzie objętej limitem 100 tys. zł.
Czy Lexus oferuje własny leasing i czy warto go porównać?
Lexus, podobnie jak Toyota, współpracuje z własnymi partnerami finansowymi i oferuje m.in. produkty najmu długoterminowego. Takie oferty bywają atrakcyjne promocyjnie, ale warto je zestawić z propozycjami niezależnych leasingodawców. Broker porówna całkowity koszt, wykup i warunki ubezpieczenia.
Czy ubezpieczenie GAP ma sens przy Lexusie?
Tak, przy autach premium za ponad 200 tys. zł różnica między ceną zakupu a wartością rynkową po 2–3 latach może sięgać kilkudziesięciu tysięcy złotych. Po szkodzie całkowitej lub kradzieży AC wypłaci wartość rynkową, a GAP pokryje lukę do ceny zakupu lub salda leasingu. Lexusy, zwłaszcza SUV-y, bywają też celem złodziei.
Czy broker pobiera opłatę za leasing Lexusa?
Nie. Avanti Finance nie pobiera od klienta opłat za pośrednictwo – wynagrodzenie wypłaca leasingodawca. Otrzymujesz porównanie ofert wielu firm leasingowych, pomoc w kompletowaniu dokumentów i wsparcie przy odbiorze auta z salonu Lexusa.
Zobacz też
 MarkaLeasing Toyota – hybrydy, elektryczne C-HR+ i bZ4X, nowe i używane auta
 Rodzaj pojazduLeasing samochodów premium – ile kosztuje limit 100 tys. zł i jak go obejść legalnie
 Rodzaj pojazduLeasing samochodów hybrydowych – HEV, MHEV czy plug-in? Limity 100 i 150 tys. zł
 PoradnikLimity kosztów leasingu samochodu w 2026 r. – 100, 150 i 225 tys. zł w praktyce
 PrzewodnikNajem długoterminowy czy leasing samochodu – rzetelne porównanie dla firmy
