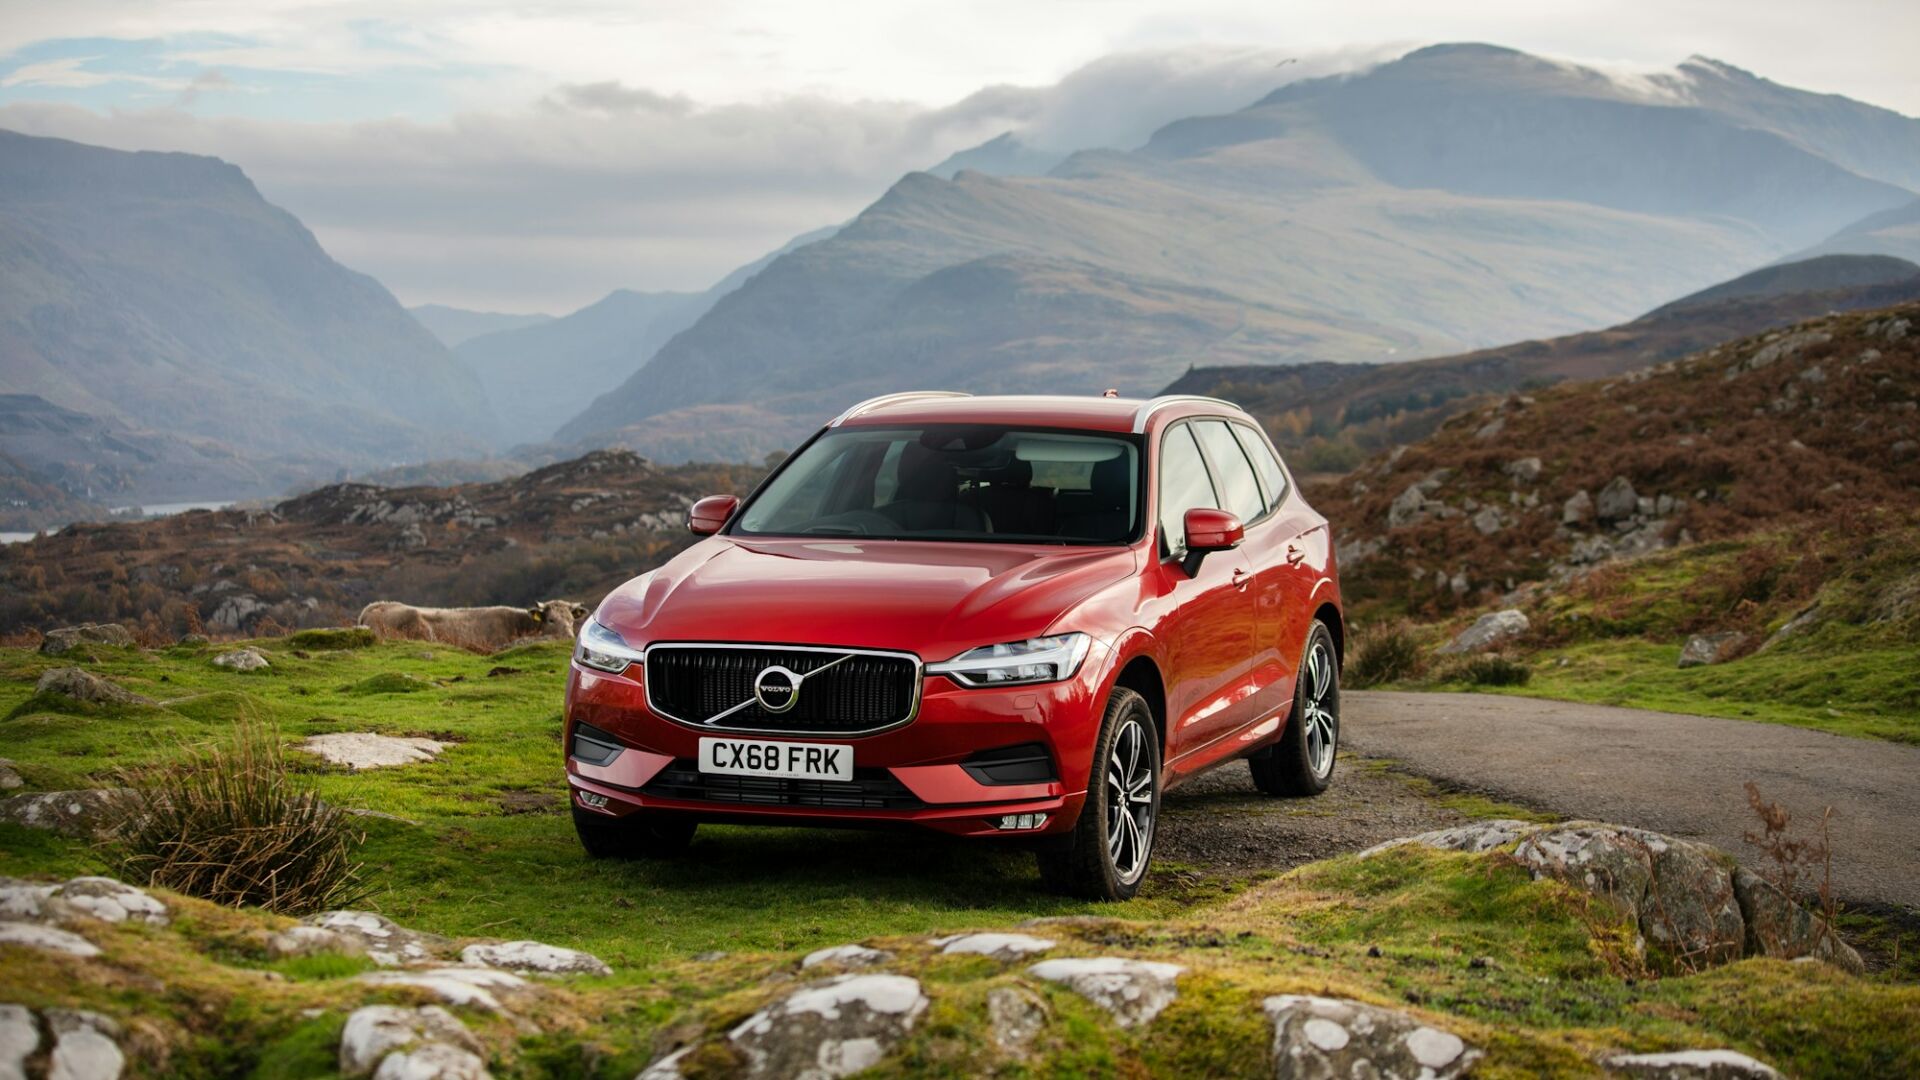
Krótka odpowiedź
Leasing Volvo w 2026 r. najbardziej opłaca się w wersjach plug-in hybrid (XC60 T6/T8, XC90 T8) z limitem kosztów 150 tys. zł oraz w elektrykach (EX30, EX40, EX60, EX90, ES90) z limitem 225 tys. zł. Wersje mild hybrid B3/B4/B5 podlegają limitowi 100 tys. zł, więc przy cenach Volvo znaczna część rat nie jest kosztem.
W skrócie
- Mild hybrid B3/B4/B5 – emisja powyżej 50 g/km, limit 100 000 zł
- Plug-in hybrid T6/T8 (XC60, XC90) – limit 150 000 zł
- EX30, EX40, EX60, EX90 i ES90 – limit 225 000 zł; EX30 i EX40 mieszczą się w nim w całości
- XC60 od ok. 220 tys. zł, XC90 od ok. 340 tys. zł brutto (orientacyjnie)
- Volvo dobrze trzyma wartość – ważne przy ustalaniu wykupu
Volvo od lat ma w Polsce wierną grupę klientów biznesowych: lekarzy, prawników, właścicieli firm i kadrę zarządzającą, którzy cenią bezpieczeństwo, skandynawski design i komfort na długich trasach. XC60 regularnie należy do najpopularniejszych SUV-ów premium w kraju, a elektryczne EX30 otworzyło markę na klientów, którzy wcześniej nie rozważali Volvo.
W 2026 r. leasing Volvo wymaga jednak dokładniejszego liczenia niż kiedyś. Nowy limit 100 tys. zł dla aut spalinowych i miękkich hybryd sprawia, że droga wersja mild hybrid traci sporą część przewagi podatkowej. Za to plug-iny i elektryki – w których Volvo jest bardzo mocne – zyskały na atrakcyjności.
Jakie Volvo można wziąć w leasing w 2026 r.?
Gama Volvo obejmuje SUV-y XC40, XC60 i XC90 w wersjach mild hybrid i plug-in, elektryczne EX30, EX40, EC40, EX60, EX90 oraz limuzynę ES90. Ceny w tabeli są orientacyjne, brutto, dla najtańszych wersji i zależą od konfiguracji, rocznika i rabatów.
| Model | Segment / nadwozie | Napędy | Cena od (brutto, orientacyjnie) | Dla kogo |
|---|---|---|---|---|
| EX30 | B-SUV premium | elektryczny | ok. 160–170 tys. zł | miasto, pierwsze Volvo w firmie |
| XC40 | C-SUV premium | mild hybrid | ok. 175 tys. zł | przedsiębiorcy, specjaliści |
| EX40 / EC40 | C-SUV / SUV coupe | elektryczny | ok. 230 tys. zł | firmy z ładowaniem, kadra |
| XC60 | D-SUV premium | mild hybrid, plug-in hybrid | ok. 220 tys. zł | właściciele firm, długie trasy |
| EX60 | D-SUV premium | elektryczny | ok. 280 tys. zł | alternatywa dla XC60 na prąd |
| ES90 | limuzyna premium | elektryczny | ok. 345 tys. zł | zarząd, reprezentacja |
| XC90 | E-SUV, 7 miejsc | mild hybrid, plug-in hybrid | ok. 340 tys. zł | zarząd, rodzina + firma |
| EX90 | E-SUV, 7 miejsc | elektryczny | ok. 400 tys. zł | flagowy elektryk |
Na rynku wtórnym dostępne są także kombi V60 i V90 oraz limuzyny S60 i S90, chętnie wybierane przez handlowców pokonujących duże dystanse. Ogólne zasady leasingu aut tej klasy omawiamy w przewodniku o leasingu samochodów premium.
Mild hybrid, plug-in czy elektryk – jak napęd Volvo zmienia rachunek?
W Volvo wybór napędu jest decyzją podatkową numer jeden: wersje B3/B4/B5 (mild hybrid) mają limit 100 tys. zł, T6/T8 (plug-in) – 150 tys. zł, a modele EX i ES – 225 tys. zł. Przy cenach rzędu 200–350 tys. zł różnica w kosztach przez okres umowy sięga dziesiątek tysięcy złotych.
| Przykład (wartość do limitu ok. 220 tys. zł) | XC60 B5 mild hybrid | XC60 T6 plug-in | EX60 elektryczny |
|---|---|---|---|
| Limit | 100 000 zł | 150 000 zł | 225 000 zł |
| Część kapitałowa rat w kosztach | ok. 45% | ok. 68% | 100% |
| Odsetki w kosztach | 100% | 100% | 100% |
| Ubezpieczenie AC w kosztach | ok. 45% | ok. 68% | 100% |
Uproszczenie: przyjęliśmy tę samą wartość auta dla każdego napędu, żeby pokazać wyłącznie efekt limitu. Wartość do limitu przy użytku mieszanym to cena netto plus nieodliczona połowa VAT. Pełne zasady opisaliśmy w poradniku o limitach kosztów leasingu w 2026 r.
Mild hybrid B3/B4/B5
Miękka hybryda z instalacją 48V obniża spalanie, ale z punktu widzenia przepisów to zwykłe auto spalinowe. Przy XC40 za ok. 175 tys. zł brutto w kosztach ląduje ok. 63% części kapitałowej rat, przy XC90 – niewiele ponad 30%.
Plug-in T6/T8
Plug-iny Volvo mają duże baterie i realny zasięg elektryczny wystarczający na codzienne dojazdy. Limit 150 tys. zł i niskie koszty paliwa przy regularnym ładowaniu to najczęstszy wybór klientów, którzy chcą XC60 lub XC90. Szerzej o tym napędzie w artykule o leasingu samochodów hybrydowych.
Elektryki EX i ES
EX30 i EX40 mieszczą się w limicie 225 tys. zł w całości, EX60 – w dużej części, a EX90 i ES90 – proporcjonalnie. Jeśli możesz ładować auto w firmie lub w domu, to najkorzystniejsza podatkowo droga do Volvo.
Plug-in daje korzyści tylko wtedy, gdy rzeczywiście go ładujesz. Jeżeli jeździsz głównie w trasie bez dostępu do gniazdka, XC60 T6 będzie spalał więcej niż wersja B5, a jedyną przewagą zostanie wyższy limit kosztów.
Ile kosztuje leasing Volvo? Kalkulacje dla XC60 i EX30
Dla XC60 rata netto wynosi orientacyjnie ok. 3 000 zł, a dla EX30 – ok. 2 200 zł miesięcznie, przy założeniach podanych w tabeli. Wyliczenia przyjmują rynkowe oprocentowanie z jesieni 2026 r., są poglądowe i nie stanowią oferty.
| Założenia | Volvo XC60 T6 plug-in | Volvo EX30 |
|---|---|---|
| Cena netto | 200 000 zł | 135 000 zł |
| Wpłata własna | 20% (40 000 zł) | 10% (13 500 zł) |
| Okres | 36 miesięcy | 48 miesięcy |
| Wykup | 40% (80 000 zł) | 30% (40 500 zł) |
| Orientacyjna rata netto | ok. 2 990 zł | ok. 2 210 zł |
| Limit kosztów | 150 tys. zł – część rat w kosztach proporcjonalnie | 225 tys. zł – w całości |
| VAT od raty | 50% przy użytku mieszanym | 50% przy użytku mieszanym |
Wysoki wykup w XC60 jest uzasadniony, bo Volvo dobrze trzyma wartość – ale na koniec umowy musisz mieć 80 tys. zł netto lub sfinansować wykup. W EX30 umiarkowany wykup chroni przed sytuacją, w której wartość rynkowa elektryka spadnie poniżej kwoty wykupu. Własne warianty sprawdzisz w kalkulatorze leasingowym Avanti Finance.
Wartość rezydualna Volvo i ustalanie wykupu
Volvo należy do marek, które dobrze trzymają cenę na rynku wtórnym – szczególnie XC60 i XC90 z udokumentowaną historią serwisową. To pozwala ustawić wyższy wykup i obniżyć ratę bez dużego ryzyka.
Inaczej jest z elektrykami: ich wartość rezydualna jest mniej przewidywalna, bo technologia baterii szybko się rozwija, a ceny nowych aut spadają. Przy EX30 czy EX40 rozsądny wykup to 20–35% przy 48 miesiącach. Jeśli planujesz wykupić auto i sprzedać je prywatnie, pamiętaj o zasadzie 6 lat – opisujemy ją w artykule o sprzedaży auta po wykupie z leasingu.
Przy Volvo za ponad 250 tys. zł porównaj leasing z najmem długoterminowym. Ze względu na limity kosztów najem z wliczonym serwisem i ubezpieczeniem bywa dla części firm prostszy w rozliczeniu, choć nie daje możliwości wykupu na typowych zasadach.
Wysoka wpłata czy niska? Jak ustawić parametry przy aucie premium
Przy Volvo wysokość wpłaty ma większe znaczenie podatkowe niż przy tańszych autach, bo opłata wstępna przy samochodzie osobowym również podlega limitowi proporcjonalnie. Duża wpłata nie „przyspieszy” więc kosztów tak bardzo, jak bywało przed 2019 r., a jedynie obniży ratę i koszt odsetek.
Wariant z niską wpłatą
Wpłata 0–10% pozwala zachować gotówkę w firmie, ale podnosi ratę i całkowity koszt odsetek. Przy autach za ponad 200 tys. zł leasingodawcy mogą wymagać lepszej historii finansowej, by zaakceptować tak niską wpłatę.
Wariant z wyższą wpłatą
Wpłata 20–30% obniża ratę i często poprawia warunki cenowe, bo leasingodawca ponosi mniejsze ryzyko. To popularne rozwiązanie u przedsiębiorców, którzy przekazują do leasingu poprzednie auto lub dysponują nadwyżką gotówki.
Okres umowy
Przy Volvo najczęściej wybierane są umowy 36–48-miesięczne. Krótszy okres oznacza szybszą wymianę auta na nowe, zanim skończy się gwarancja i pojawią się droższe naprawy. Dłuższy – niższą ratę, ale też większą ekspozycję na spadek wartości, szczególnie w elektrykach. Warto też pamiętać o VAT: przy użytku mieszanym odliczasz 50% VAT od rat, a pełne odliczenie wymaga zgłoszenia VAT-26 i ewidencji przebiegu – co przy aucie reprezentacyjnym, używanym także prywatnie, zwykle nie jest możliwe.
Leasing nowego czy używanego Volvo?
Nowe Volvo daje pełną gwarancję i dostęp do najnowszych napędów, a używane – możliwość jazdy XC60 czy XC90 za ratę porównywalną z nowym autem segmentu C. Na rynku wtórnym dużo jest 2–4-letnich egzemplarzy poleasingowych, często z pierwszej ręki.
Leasingodawcy finansują zwykle auta, które na koniec umowy nie przekroczą ok. 10–15 lat. Przy autach premium mogą poprosić o wycenę rzeczoznawcy. Sprawdź, czy egzemplarz był serwisowany w ASO, oraz stan baterii w plug-inie lub elektryku. Ofertę finansowania używanych aut znajdziesz na stronie leasing samochodów używanych w Avanti Finance, a poradnik – w sekcji leasing aut używanych.
Serwis, gwarancja i ubezpieczenie Volvo w leasingu
Nowe Volvo ma gwarancję fabryczną, a dealerzy oferują pakiety serwisowe, które możesz doliczyć do raty. Przy autach premium koszty przeglądów i części są wyższe niż w markach popularnych, więc pakiet serwisowy często się opłaca.
Ubezpieczenie AC jest w leasingu obowiązkowe przez cały okres umowy, a przy autach premium składki są wysokie. Jeszcze ważniejsze jest ryzyko szkody całkowitej lub kradzieży: przy aucie za 250 tys. zł różnica między wartością rynkową a saldem leasingu może sięgać kilkudziesięciu tysięcy złotych. Pokrywa ją ubezpieczenie GAP, które z kodem Avanti1 kupisz o 10% taniej.
Szczegóły znajdziesz na stronie ubezpieczenie GAP w leasingu.
Volvo dla lekarza, prawnika i właściciela firmy – na co zwrócić uwagę?
Dla wolnych zawodów i właścicieli firm kluczowe są: sposób rozliczenia VAT, forma opodatkowania i to, czy auto będzie używane także prywatnie. Lekarz zwolniony z VAT nie odliczy podatku od rat, więc liczy się dla niego cena brutto i limit kosztów.
- Zwolnieni z VAT – do limitu porównujesz cenę brutto, więc EX30 lub XC40 jest bezpieczniejsze niż XC90.
- Ryczałtowcy – brak kosztów podatkowych, leasing daje głównie finansowanie i ewentualnie VAT.
- Spółki z o.o. – korzystają z limitów jak JDG, ale prywatne użycie przez wspólnika wymaga rozliczenia.
Więcej w artykułach leasing samochodu dla lekarza i leasing auta w spółce z o.o. Rozliczenia podatkowe zawsze warto skonsultować z księgowym.
Volvo w firmowej flocie – kiedy ma sens?
Volvo w flocie sprawdza się tam, gdzie auta pokonują duże dystanse, a bezpieczeństwo kierowców jest priorytetem – w firmach farmaceutycznych, doradczych czy u przedstawicieli kluczowych klientów. Przy kilku autach łatwiej wynegocjować rabat flotowy u dealera, a leasingodawca może przyznać jeden limit na całą grupę samochodów.
Coraz częściej firmy łączą w polityce flotowej elektryczne EX30 lub EX40 dla pracowników jeżdżących lokalnie z plug-inami XC60 dla osób w trasie. Taki miks pozwala maksymalnie wykorzystać limity 150 i 225 tys. zł. Więcej o finansowaniu kilku aut znajdziesz w przewodniku o leasingu floty samochodów.
Jak wziąć Volvo w leasing krok po kroku?
- Wybierz model i napęd – mild hybrid, plug-in lub elektryk, z uwzględnieniem limitu i dostępu do ładowania.
- Skonfiguruj auto i weź ofertę cenową – w salonie Volvo lub od sprzedawcy auta używanego.
- Prześlij dane do brokera – Avanti Finance zbierze oferty od wielu leasingodawców.
- Porównaj całkowity koszt – ratę, wykup, opłaty i ubezpieczenie, nie tylko oprocentowanie.
- Złóż wniosek – przy wyższych kwotach leasingodawca może poprosić o dokumenty finansowe.
- Podpisz umowę i odbierz auto – podpis elektroniczny lub kurier, odbiór w salonie Volvo.
Leasing Volvo – argumenty za i przeciw
Zalety
- Mocna oferta plug-in z limitem 150 tys. zł
- Szeroka gama elektryków z limitem 225 tys. zł
- Dobra wartość rezydualna XC60 i XC90
- Bezpieczeństwo i komfort na długich trasach
- Prestiż marki przy kontaktach z klientami
Na co uważać
- Mild hybrid przy cenach Volvo daje w kosztach tylko część rat
- Wysokie składki AC i koszty serwisu
- Plug-in bez regularnego ładowania traci sens
- Duże kwoty wykupu przy wysokim procencie
Dlaczego warto wziąć Volvo w leasing przez Avanti Finance?
Bo przy aucie premium każdy punkt procentowy oprocentowania to tysiące złotych, a broker porównuje oferty wielu leasingodawców bezpłatnie. Avanti Finance to niezależny broker leasingowy z Krakowa, który od 2014 r. obsługuje firmy z całej Polski zdalnie.
- 0 zł za pośrednictwo – wynagrodzenie pokrywa leasingodawca.
- Porównanie kilkunastu firm leasingowych i banków.
- Wyróżnienia: Laur Klienta 2024 i Orły Finansów Gold 2025.
- Proces online – dokumenty podpiszesz elektronicznie lub u kuriera, auto odbierzesz w salonie Volvo w swoim mieście.
Zobacz leasing Volvo w Avanti Finance lub prześlij ofertę z salonu do bezpłatnej weryfikacji. Jeśli porównujesz Volvo z niemiecką konkurencją, zajrzyj na stronę leasingu BMW.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, od 2014 r. porównuje oferty wielu firm leasingowych dla przedsiębiorców z całej Polski. Treść ma charakter informacyjny i nie stanowi porady podatkowej – szczegóły rozliczeń skonsultuj z księgowym. Stan prawny: październik 2026.
FAQ
Najczęstsze pytania
Czy Volvo XC60 plug-in ma limit 150 tys. zł?
Tak. XC60 w wersjach T6 i T8 plug-in hybrid ma homologowaną emisję CO2 poniżej 50 g/km, więc obejmuje je limit 150 000 zł. XC60 z napędem mild hybrid B4 lub B5 ma emisję wyższą i podlega limitowi 100 000 zł. Przy cenie XC60 różnica w kosztach podatkowych przez okres umowy jest znacząca.
Ile wynosi rata leasingu Volvo XC60?
Orientacyjnie, dla XC60 o wartości ok. 200 tys. zł netto, przy 20% wpłaty, 36 miesiącach i wykupie 40%, rata netto wynosi ok. 3 000 zł miesięcznie. Dokładna kwota zależy od wersji, leasingodawcy i warunków ubezpieczenia. Przy dłuższym okresie lub niższym wykupie rata się zmienia.
Czy Volvo EX30 mieści się w limicie 225 tys. zł?
Tak, z dużym zapasem. EX30 kosztuje orientacyjnie od ok. 160–170 tys. zł brutto, więc cała część kapitałowa rat może być kosztem podatkowym. To jeden z najtańszych sposobów na nowe Volvo w firmie, z najlepszą efektywnością podatkową w gamie.
Czy opłaca się leasing Volvo XC90?
Tak, jeśli wybierzesz wersję T8 plug-in hybrid. XC90 kosztuje ponad 300 tys. zł, więc nawet przy limicie 150 tys. zł w kosztach ląduje tylko część rat. Przy wersji mild hybrid B5 z limitem 100 tys. zł ta część jest jeszcze mniejsza. Odsetki są zawsze w pełni kosztem.
Elektryczne Volvo EX60 czy XC60 plug-in – co lepsze do firmy?
EX60 ma limit 225 tys. zł i nie zużywa paliwa, więc przy możliwości ładowania w firmie lub w domu jest korzystniejszy podatkowo. XC60 plug-in ma limit 150 tys. zł i większą elastyczność na długich trasach bez ładowarek. Wybór zależy od tras i infrastruktury ładowania.
Czy mogę wziąć w leasing używane Volvo?
Tak. Kilkuletnie XC60, XC90 i V60 to popularne auta poleasingowe. Leasingodawcy finansują zwykle auta, które na koniec umowy nie przekroczą ok. 10–15 lat. Przy droższych egzemplarzach mogą poprosić o wycenę rzeczoznawcy. Używane Volvo z udokumentowaną historią serwisową to dobra alternatywa dla nowego.
Jaką wpłatę wybrać przy leasingu Volvo?
Przy autach premium firmy często wybierają wpłatę 10–30%, żeby obniżyć ratę i koszt finansowania. Możliwa jest też wpłata 0%, ale wtedy rata wyraźnie rośnie. Pamiętaj, że opłata wstępna przy osobowym aucie również podlega limitowi kosztów proporcjonalnie.
Czy w leasingu Volvo potrzebne jest ubezpieczenie GAP?
Przy drogich autach premium GAP jest szczególnie wart rozważenia. Po szkodzie całkowitej lub kradzieży odszkodowanie z AC to wartość rynkowa, która może być niższa niż saldo leasingu. Przy aucie za 250 tys. zł ta luka może sięgać kilkudziesięciu tysięcy złotych.
Czy broker może wynegocjować lepszy leasing Volvo niż salon?
Często tak. Salon oferuje zwykle finansowanie jednego lub dwóch partnerów, a broker porównuje oferty wielu leasingodawców i banków. Przy wysokiej wartości auta nawet niewielka różnica w oprocentowaniu daje kilka tysięcy złotych oszczędności. Usługa Avanti Finance jest bezpłatna.
Zobacz też
 Rodzaj pojazduLeasing samochodów premium – ile kosztuje limit 100 tys. zł i jak go obejść legalnie
 Rodzaj pojazduLeasing samochodów elektrycznych – limit 225 tys. zł, ładowanie i dopłaty 2026
 Rodzaj pojazduLeasing samochodów hybrydowych – HEV, MHEV czy plug-in? Limity 100 i 150 tys. zł
 MarkaLeasing BMW – Serie 1–7, X1–X7, elektryczne i4, iX1 i nowe iX3 dla firm
 PoradnikLimity kosztów leasingu samochodu w 2026 r. – 100, 150 i 225 tys. zł w praktyce
 PrzewodnikUbezpieczenie GAP w leasingu – rodzaje, koszt i jak działa przy szkodzie całkowitej
